"Sebagus apapun kualitas sebuah aset, tidak akan memberikan return investasi yang baik jika dibeli pada harga yang terlalu mahal."
Common sense yang tersirat dalam buku The Intelligent Investor tersebut masih akan selalu relevan, dan tidak akan pernah berubah sampai kapanpun.
Perusahaan dengan tingkat pertumbuhan yang tinggi selalu memunculkan harapan yang besar di benak investor. Namun bukan berarti saham perusahaan yang sedang bertumbuh layak dihargai berapapun.
Karena laba yang bisa diraih perusahaan ada batasnya, maka harga yang boleh dibayarkan oleh investor juga ada batasnya. Ketika harga saham naik hingga "menyentuh langit-langit", maka satu-satunya yang tersisa adalah ruang untuk jatuh.
Maka dari itu, valuasi menjadi bagian yang sangat penting yang dapat menjauhkan kita dari perilaku spekulasi.
Dalam salah satu sesi webinar Quality Investing Course, kami pernah mengatakan bahwa valuasi adalah langkah terakhir dalam melakukan analisis. Tahap valuasi juga tidak boleh mengonsumsi lebih dari 10% waktu yang dialokasikan untuk menganalisis.
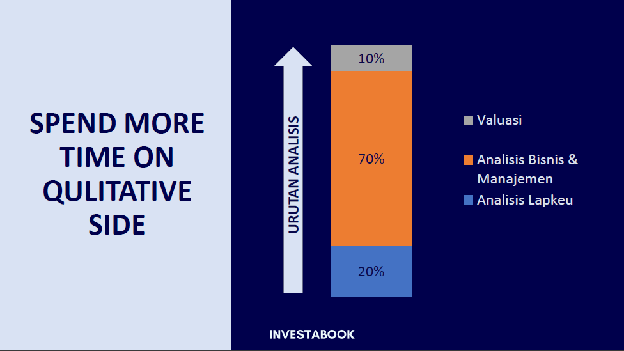
Hal ini kami tegaskan karena kami sadar bahwa masih banyak pelaku pasar yang salah persepsi ketika mendengar kata "valuasi."
Kebanyakan orang, ketika mendengar kata valuasi, akan membayangkan angka-angka kompleks dalam laporan keuangan, atau penggunaan spreadsheet dengan formula-formula rumit.
Selama ini mereka mengira bahwa file excel yang disajikan oleh beberapa oknum dengan judul "tools valuasi" adalah jalan pintas menuju kesuksesan investasi. Kami ingatkan, menjadi excel ninja tidak cukup untuk menghasilkan model valuasi yang baik.
Valuasi yang baik harus melibatkan aspek kualitatif dalam prosesnya. Aspek kualitatif itu tergambar dalam asumsi-asumsi yang dikenakan pada potensi pertumbuhan perusahaan.
Kamu boleh saja memulai analisis dari tahap valuasi, jika proses tersebut dapat memancingmu untuk menggali lebih banyak dan lebih dalam.
Kesalahan yang sering terjadi yaitu investor hanya sembarangan memasukkan angka pilihannya ke dalam tools valuasi, tanpa ada asumsi cerita bisnis yang eksplisit dan bisa diperdebatkan.
Untuk itu, kami mengajakmu menggunakan satu-satunya model valuasi yang kami percayai—yang mungkin kamu sudah tahu.
Kami percaya bahwa sampai kapanpun, nilai intrinsik sebuah aset itu ditentukan oleh potensi cash flow yang dihasilkan selama aset tersebut beroperasi yang didiskon sesuai dengan tingkat risiko cash flow tersebut.
Objek analisis kita kali ini adalah PT Tempo Scan Pacific, yang selanjutnya disebut TSPC. Perusahaan produsen farmasi yang sudah sejak lama ikut bertumbuh bersama masyarakat Indonesia.
Mengapa TSPC?
Karena kami ingin mengajakmu time traveling ke masa lalu ketika satu-satunya obat yang kamu mau adalah Bodrex, "balsem" yang kamu suka adalah minyak telon My Baby, dan skin care andalanmu adalah Marina UV White.
TSPC adalah contoh perusahaan yang memenuhi frasa klasik know what you own dari Peter Lynch.
Di artikel kali ini, kami juga akan menjawab pertanyaan lanjutan dari frasa tersebut: "... and know why you own it".
Let's get dive in!
Kinerja Historis dan Masa Kini TSPC
Kinerja historis bisa menjadi petunjuk atas kualitas bisnis perusahaan. Bila sebuah perusahaan mampu mempertahankan tingkat profitabilitas dalam jangka waktu yang panjang, maka perusahaan tersebut kemungkinan besar memiliki keunggulan kompetitif.
Ukuran profitabilitas yang paling to the point bagi investor saham adalah Return on Equity (ROE). ROE menggambarkan imbal hasil bersih atas ekuitas yang telah diinvestasikan oleh shareholder.
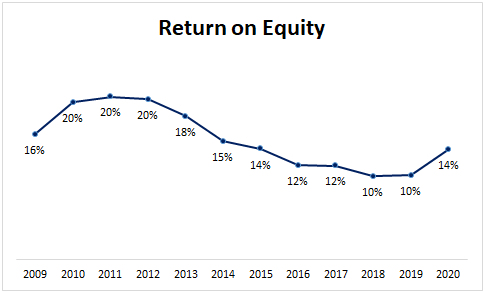
Ternyata ROE TSPC mencatatkan tren penurunan dari 2011 hingga 2019, namun sepertinya sudah pulih di tahun 2020. Jika kita cari tau kaitan antara laba bersih dan ekuitas yang membentuk ROE, kita akan mendapati bahwa dalam 11 tahun terakhir laba bersih TSPC tumbuh 7% per tahun. Sementara ekuitas TSPC mampu tumbuh 9% per tahun.
Namun sebenarnya, jika kita tarik dari 2016 hingga 2020, ternyata laba bersih TSPC tumbuh hingga 11% per tahun, padahal ekuitas hanya bertambah sekitar 8% pertahunnya. TSPC sepertinya sedang memasuki tren turnaround dalam beberapa tahun belakangan.
Ekuitas TSPC yang terlampau tinggi hingga sulit diikuti oleh pertumbuhan laba bersih sebenarnya dipengaruhi oleh kemampuan TSPC dalam meraih kas bersih. TSPC adalah salah satu perusahan yang mampu konsisten dengan FCF Margin yang tinggi. Free Cash Flow (FCF) Margin adalah persentase arus kas bersih yang diraih oleh perusahaan relatif terhadap penjualan yang dicatatkan.
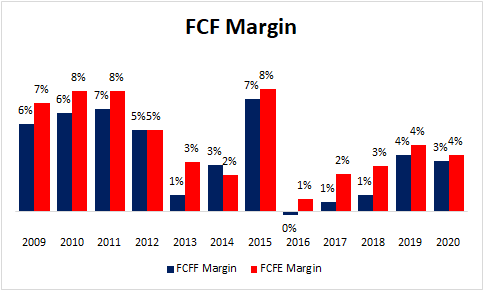
Grafik di atas menunjukkan bahwa TSPC mampu untuk mengonversi rata-rata 4-5% penjualan menjadi uang tunai. Jika performa seperti ini terjadi secara berkelanjutan sementara perusahaan belum menemukan peluang reinvestasi yang potensial, maka akan terjadi penumpukan kas perusahaan. Sehingga ekuitas akan membengkak dan berisi aset tidak produktif yaitu kas dan setara kas.
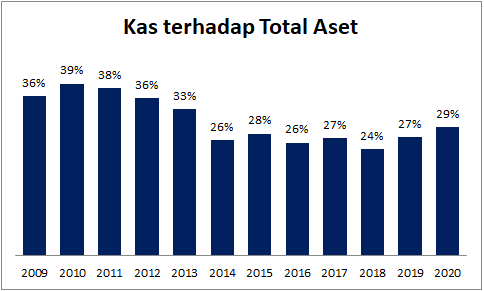
Kaitan antara beberapa akun di laporan keuangan memberikan kita insight bahwa TSPC sebenarnya adalah perusahaan yang sudah cukup mandiri. TSPC tidak lagi mengandalkan pendanaan dari pasar modal seperti utang/obligasi ataupun mengeluarkan saham baru (right issue atau private placement).
Namun sayangnya, manajemen TSPC menghadapi keterbatasan untuk melakukan ekspansi, sehingga keuntungan demi keuntungan hanya "dibiarkan" menumpuk begitu saja.
"Wu ji bi fan." (Too much of good stuff is a bad stuff).
Untungnya, pepatah China tersebut juga diaplikasikan oleh manajemen TSPC. Sejak 2014, kita bisa melihat bahwa manajemen selalu menjaga agar available cash-nya tidak lagi mendominasi 30% total aset.
Bauran Segmen: Mengonversi Kelemahan Menjadi Keunggulan
Sebelumnya sudah disinggung bahwa TSPC merupakan perusahaan farmasi dengan beberapa produk yang memimpin pangsa pasar seperti Bodrex, My Baby, dan Marina. Namun sebagai seorang investor, pandanganmu tidak boleh terdistorsi oleh data-data tersebut. Faktanya, pendapatan terbesar TSPC bukanlah dari segmen produk-produk kesehatan hingga kosmetik.
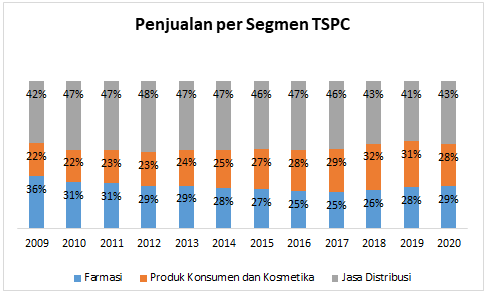
Sejak 2009, segmen distribusilah yang menyumbangkan revenue paling besar terhadap top line TSPC. Dengan kata lain, TSPC diuntungkan bukan hanya dari penjualan produk-produk obat dan kosmetika yang disebutkan di atas, namun juga dari produk consumer goods milik perusahaan lain yang menggunakan jasa distribusi mereka.
Saking bangganya manajemen dengan segmen distribusi perusahaan, infografis Laporan Tahunan 2020 turut disajikan dengan gambaran trucking dalam proses distribusi.
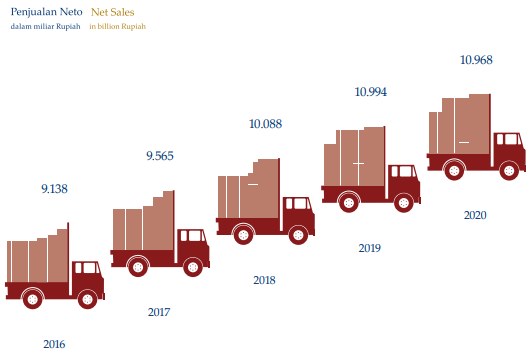
Padahal besarnya porsi penjualan dari segmen distribusi menunjukkan bahwa TSPC kurang mampu memasarkan ekuitas mereknya sendiri sehingga ada excess capacity di jaringan distribusinya yang akhirnya dimanfaatkan untuk menjual produk perusahaan barang consumer good lain.
Dengan memanfaatkan excess capacity, perusahaan bisa memaksimalkan operating leverage dari fixed cost yang harus dikeluarkan. Dari sinilah perusahaan distribusi yang memiliki skala besar seperti TSPC dan TGKA mendapatkan keuntungan yang sulit didapat oleh perusahaan lain.
Value dari Growth TSPC
Di tahun 2020, TSPC berhasil mencatatkan pertumbuhan laba bersih yang sangat impresif dengan kenaikan 42%.
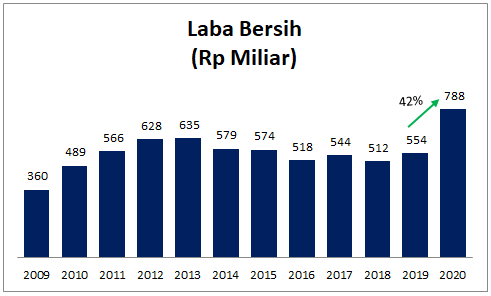
Di tahun 2020 kala bisnis lain terseok-seok dihantam pandemi, ternyata TSPC mampu berdiri dengan pertumbuhan laba bersih yang sangat tajam.
Eh, tapi tunggu dulu.
Sebelum melihat indikator lain, untu menilai pertumbuhan perusahaan seharusnya kamu mulai dari akun penjualan. Apakah penjualan TSPC juga bertumbuh di kala pandemi?
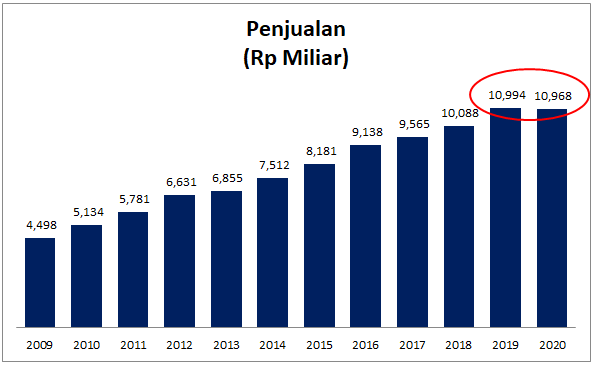
Sesuai dugaan, penjualan TSPC teryata tidak mengalami pertumbuhan, melainkan stagnan di angka 11 triliun rupiah. Dengan kata lain, pertumbuhan laba bersih yang terjadi di tahun 2020 besar kemungkinan disebabkan oleh pengurangan beban. Atau yang kita kenal dengan sebutan efisiensi.
Kita dapat menemukan penyebab kenaikan drastis laba bersih dengan melihat kaitan antara penjualan, beban pokok dan beban usaha.
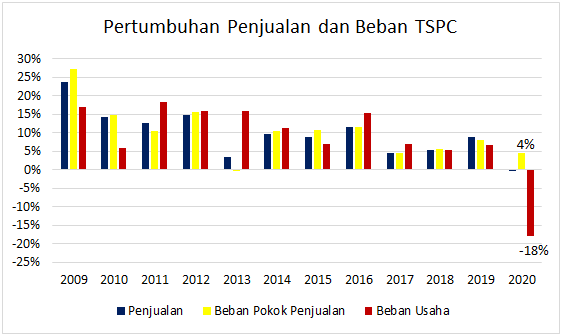
Ternyata memang penyebab dari kenaikan drastis laba bersih adalah pemangkasan beban usaha hingga 18% di tahun 2020. Di mana beban usaha yang dipangkas oleh manajemen adalah beban iklan dan promosi. Sesuai dengan apa yang kami katakan tentang sektor media bahwasanya beban marketing akan menjadi cost pertama yang dipangkas oleh manajemen ketika ekonomi sedang mengalami pelemahan.
Hal ini menunjukkan bahwa value proposition yang dipilih oleh TSPC menjadikan perusahaan tidak memiliki economic moat dari segi pricing power. TSPC dikenal sebagai penyedia barang berkualitas dengan harga terjangkau. Sehingga, walaupun produk-produknya menguasai pasar, TSPC tetap tidak bisa seenaknya menaikkan harga jual.
Economic Moat TSPC Adalah ...
Pada perusahaan yang kesulitan menaikkan harga jual seperrti TSPC, penguasaan pangsa pasar jadi kurang berarti. Karena pada intinya, marjin laba yang didapatkan dari produk tetaplah kecil.
Menurut kami, satu-satunya keunggulan kompetitif yang melindungi profitabilitas TSPC adalah jaringan distribusi yang luas. Jaringan distribusi yang bahkan ikut dinikmati oleh perusahaan sekelas UNVR dan Nutricia, dua prinsipal yang juga terlibat sebagai prinsipal TGKA.
Sebagai penyedia jaringan distribusi, TSPC bisa mendapatkan insight dari firsthand information seperti outlet ritel yang menjadi konsumennya. Salah satu insight yang paling krusial adalah informasi mengenai minat konsumen terhadap suatu produk. TSPC, melalui jaringan distribusinya, bisa mendapatkan pengetahuan tentang produk apa yang sedang diminati atau perlu ditingkatkan rantai pasokannya.
Contoh nyata adalah keputusan manajemen untuk mengembangkan bisnis ke kategori nutrisi terutama produk susu di tahun 2014. Sebelumnya, TSPC sudah mempunyai eksposur di bisnis susu dengan ikut mendistribusikan produk susu milik Nutricia seperti Lactamil, Nutrilon Royal, dan Bebelac.
Dengan penuh pertimbangan, manajemen memilih untuk memanfaatkan ekuitas merek Vidoran yang puluhan tahun dikenal sebagai vitamin anak-anak untuk melahirkan susu Vidoran.
Dari pola diversifikasi dan pengembangan brand milik sendiri, sebenarnya TSPC terlihat sedang berusaha untuk lepas dari ketergantungannya terhadap bisnis distribusi dan mulai memanfaatkan merek sendiri.
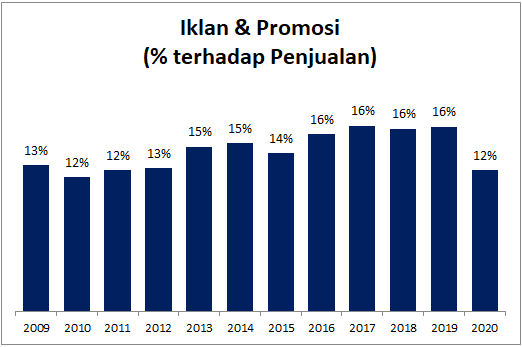
Sejak tahun 2016, marjin beban usaha TSPC yang disumbangkan oleh iklan & promosi berada pada angka yang sangat tinggi. Bukti dari iktikad manajemen untuk mulai mengandalkan merek sendiri dan mengisi excess capacity dalam jaringan distribusi bukan lagi untuk perusahaan lain, melainkan untuk mereka sendiri.
Risiko Atas Nihilnya Pricing Power
Saat ini, porsi pendapatan paling dominan dimiliki oleh segmen distribusi, segmen yang sejatinya memiliki marjin laba sangat kecil. Untuk berevolusi menjadi perusahaan distributor, TSPC setidaknya harus memiliki performa sebaik TGKA yang bisa memutar aset hingga empat kali dalam setahun. Namun agar goal tersebut bisa tercapai, TSPC harus merelakan segmen manufacturing miliknya.
Manufacturing dan distribusi adalah dua model bisnis yang berbeda. Bisnis manufaktur sarat akan penggunaan aset tetap yang besar agar bisa menghasilkan produksi sebanyak mungkin, sementara bisnis distribusi harus mampu memanfaatkan aset sekecil-kecilnya untuk menghasilkan keuntungan sesering mungkin.
Dengan melihat rekam jejak historis atas beban iklan & promosi, kita bisa menyimpulkan bahwa manajemen TSPC masih berusaha untuk meningkatkan bisnis manufakturnya sambil perlahan meninggalkan ketergantungan terhadap bisnis distribusi.
Risiko terbesar dari bisnis manufaktur TSPC adalah peningkatan harga bahan baku yang tidak bisa diteruskan kepada konsumen.
TSPC menghadapi dilema yang sama setiap tahun. Mereka dituntut untuk menghasilkan produk berkualitas, dengan harga yang terjangkau. Dua hal yang saling berlawanan bagaikan dua sisi dari koin yang sama.
Karena itulah, TSPC masih berusaha mengejar skala ekonomi dengan cara "bakar uang" via beban iklan & promosi untuk meningkatkan brand awareness konsumen. Ketika TSPC berhasil menyentuh skala ekonomi yang luas, maka nilai penjualan yang tinggi tersebut akan mengkompensasi usaha-usaha yang sudah dilakukan manajemen seama ini.
Dengan risiko tersebut, kami menyimpulkan bahwa TSPC hanya memiliki narrow economi moat. Keunggulan kompetitif yang sempit, yang kurang menjamin kestabilan pertumbuhan dalam jangka panjang. Ketika bisnis dengan skala lebih besar seperti UNVR bersedia untuk ikut perang harga dengan TSPC, kami ragu perusahaan mampu mempertahankan pangsa pasarnya.
Input Valuasi TSPC
Valuasi saham melibatkan asumsi arus kas masa depan yang akan bertumbuh mengikuti asumsi pertumbuhan perusahaan di masa depan, serta dikurangi oleh risiko yang bisa mengurangi nilai pertumbuhan tersebut.
Dalam bukunya The Little Book of Valuation (2011) Aswath Damodaran mengatakan bahwa:
"Dalam menilai sebuah aset, gunakanlah model paling sederhana. Jika cukup menggunakan tiga input, jangan gunakan lima. Jika bisa memproyeksikan tiga tahun, maka memilih 10 tahun sama saja dengan mencari-cari masalah. Less is more."
Sepakat dengan pernyataan tesebut, kami akan menggunakan waktu proyeksi lima tahun, sejalan dengan kondisi economic moat TSPC yang menurut kami cukup narrow. Lalu kami akan menggunakan tiga input untuk valuasi TSPC:
Arus Kas, Pertumbuhan, dan Risiko.
Arus Kas
Nilai intrinsik adalah potensi manfaat ekonomi nyata yang bisa diperoleh investor selama dirinya memiliki aset tersebut. Bagi investor, manfaat ekonomi nyata adalah free cash flow (dividen) yang didapat saat memiliki saham tersebut, hingga capital gain ketika lepas posisi.
Berdasarkan pengamatan, TSPC memiliki sejarah panjang yang baik terkait free cash flow dengan rata-rata 4-5% atas penjualan per tahun.
Namun sebagai investor saham, kamu tidak perlu overstress dengan potensi free cash flow di masa depan. Ada sangat banyak perusahaan yang mampu menghasilkan FCF dalam jumlah besar, namun menolak untuk membagikannya secara langsung.
Secara teknis, FCF adalah dividen yang belum dibagikan. Dengan kata lain, kamu juga bisa menggunakan dividen sebagai input cash flow dalam model valuasimu.
Untuk model valuasi ini, kami menggunakan asumsi dividend payout ratio (DPR) sebesar 35% untuk tahun 2021 dan 2022, lalu meningkat menjadi 40% untuk tiga tahun kemudian seiring berkurangnya kebutuhan reinvestasi serta meningkatnya free cash flow.
Pertumbuhan
Kami percaya bahwa produk-produk manufaktur TSPC dapat menjadi sumber pertumbuhan jangka panjang perusahaan. Walaupun untuk saat ini, porsi paling dominan dari penjualan TSPC ada pada segmen distribusi.
Seiring berjalannya waktu, TSPC akan berusaha mengimbangi penjualan consumer products miliknya sendiri dengan aktivitas distribusi consumer products milik perusahaan lain.
Excess capacity pada jaringan distribusi akan semakin mengecil, hingga pada akhirnya TSPC mampu memanfaatkan jaringan distribusinya untuk menjual produk dengan marjin laba yang lebih tebal.
Ketidakpastian ekonomi sepanjang 2021 menjadi sinyal bagi perusahaan untuk tetap menjaga biaya iklan & promosi, sehingga marjin laba masih akan tetap seperti performa 2020, atau bahkan meningkat.
Dengan konservatif, kami mengasumsikan pertumbuhan TSPC sebesar 12,5% untuk tahun pertama, lalu 10% untuk tahun-tahun berikutnya.
Disandingkan dengan ekspektasi kami terhadap pertumbuhan GDP Indonesia sebesar 5%, kami berasumsi bahwa perpetuity growth rate TSPC setidaknya menyentuh 4% per tahun selamanya.
Didukung oleh kesadaran masyarakat akan kesehatan dan kualitas hidup yang meningkat memberikan ruang pertumbuhan tambahan untuk produk nutrisi dan personal care TSPC.
Risiko
Walaupun potensi pertumbuhan beberapa jenis produk cukup meyakinkan, bisnis TSPC jelas memiliki risiko.
Risiko yang tergambar pada ekuitas TSPC adalah sempitnya economic moat perusahaan akibat dari kurangnya pricing power, tanpa keunggulan bahan baku serta skala yang masih kecil.
Kami mengenakan Equity Risk Premium (ERP) sebesar 3% untuk TSPC. Di mana sebagai perbandingan, kami menggunakan ERP sebesar 1,5% untuk stable business seperti UNVR.
Pemahaman akan risiko diperlukan untuk menghitung discount rate, yang nantinya masih harus ditambahkan dengan baseline risk-free rate berupa yield obligasi Pemerintah Indonesia dengan tenor 5 tahun sebesar 5,2%.
Cooking Time
"Valuasi bukan sains murni, seperti matematika, karena tidak ada satu jawaban yang paling benar. Setiap orang bisa memiliki hasil valuasi berbeda untuk satu bisnis yang sama.
Namun valuasi juga bukan seni yang murni dinilai berdasarkan persepsi. Ada basis angka dan kebakuan formula dalam valuasi.
Valuasi lebih mirip seperti memasak—kamu harus terus melakukannya."
Aswath Damodaran
Dan kali ini, kita akan "memasak" TSPC dengan "bumbu-bumbu" yang sudah kita kumpulkan.
Dari estimasi yang kami buat dengan memproyeksikan dividen yang didapat dari laba bersih di masa depan, lalu didiskon ke nilai sekarang, nilai intrinsik untuk ekuitas TSPC adalah 10,2 triliun rupiah.
Dengan 4,5 miliar lembar saham beredar, maka nilai intrinsik TSPC adalah Rp 2.278,- per lembar saham.
Angka tersebut memberikan margin of safety sebesar 36% dengan harga saham Rp 1.455,- per lembar (6 Oktober 2021).
Bagaimana menurutmu?
Silahkan debat dan bantah asumsi-asumsi kami dengan menggunakan asumsimu sendiri. Untuk membantu kamu, kami sudah menyediakan file excel di sini:
Keuntungan menggunakan valuasi intrinsik berbasis cerita adalah keberadaan asumsi-asumsi yang disampaikan secara eksplisit dan bisa diperdebatkan. Tidak seperti valuasi relatif menggunakan market multiple yang cenderung menyembunyikan asumsi-asumsi di baliknya.
DISCLAIMER:
Artikel di atas dibuat semata untuk tujuan penyediaan referensi dan edukasi, bukan rekomendasi untuk keputusan keuangan dan investasi tertentu. Setiap pihak bertanggung jawab penuh atas keputusan keuangan dan investasi yang dibuatnya sendiri.
Penulis tidak memiliki posisi di saham TSPC. Analisis dibuat berdasarkan sumber-sumber yang dapat dipertanggungjawabkan dan dimuat sebagaimana adanya.
Sumber & edisi
Naskah oleh Fachry Nuzuli, pertama terbit 9 Oktober 2021. Edisi digital: 6 Oktober 2026. Batas informasi: 9 Oktober 2021, menggunakan tanggal publikasi sebagai batas atas.
Isi naskah dan urutan pembahasan dipertahankan. Keterangan sumber di setiap visual menjelaskan data yang tersedia. Gambar yang belum tersedia ditandai pada posisinya.
Publikasi asli ↗