Di masa awal perjalanan karir investasi saham, kamu pasti pernah disarankan untuk membeli saham perusahaan dengan profit margin yang tebal. Entah dengan melihat gross margin (marjin laba kotor), operating margin (marjin laba operasi), atau net margin (marjin laba bersih). Perusahaan seperti ini, disebut-sebut sebagai penguasa pasar yang akan selalu mengalahkan kinerja kompetitor dalam jangka panjang.
Sampai sekarang, dari pengamatan kami, masih banyak "senior" pasar modal yang memberikan saran serupa. Terkadang dengan penegasan bahwa: "Perusahaan yang bagus haruslah perusahaan yang bermarjin laba tebal. Maka perusahaan dengan marjin laba tebal, pastilah perusahaan yang bagus."
Kalimat ini, menurut kami adalah MITOS.
Mari berkenalan dengan PT Tigaraksa Satria Tbk. (TGKA). Didirikan pada tahun 1919, kini TGKA sudah berusia 102 tahun. Meskipun begitu, perusahaan centenarian ini ternyata masih eksis, relevan, serta masih mampu meningkatkan laba sampai double digit di tahun 2020 lalu.
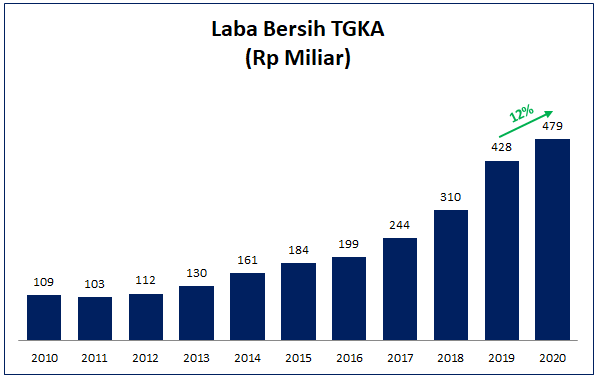
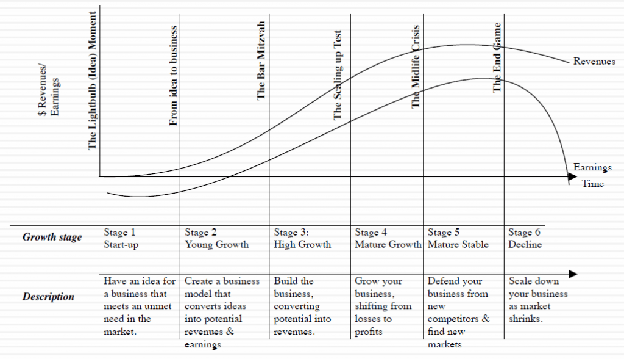
Bukti bahwa corporate life cycle dari Aswath Damodaran yang menggambarkan "usia" pada perusahaan memang tidak ada hubungannya dengan usia sejak perusahaan didirikan. Namun lebih kepada potensi pertumbuhannya pada setiap "fase kehidupan" si perusahaan. TGKA yang sudah berumur >100 tahun sekalipun masih belum akan menyentuh fase tuanya (decline) jika ternyata cakupan pasar TGKA masih terus bertambah.
TGKA adalah saham compounder dengan performa unik. Jika kamu melakukan screening dengan syarat net profit margin mesti di atas 10%, seperti rule of thumb yang sering kami temui, maka kamu harus rela kehilangan kesempatan berinvestasi di wonderful company seperti TGKA.
Net profit margin memang hanya 4%, namun di kala pandemi, ROE-nya bisa menembus level tidak wajar dengan pencapaian sebesar 30%. Catatan serupa juga diraih setahun sebelumnya dengan ROE 31%. Sejauh ini, melihat performa TTM Q2 2021, TGKA bahkan mampu mencatat ROE hingga 32%.
Kok ada ya, perusahaan seperti ini? Jangan-jangan kondisi leverage-nya terlalu tinggi?
Tidak juga. Menurut kami financial leverage—salah satu rasio pembentuk ROE—belum berada di level yang mengkhawatirkan.
Lantas apa saja kualitas bisnis yang mendorong TGKA untuk bertahan hingga lebih dari seratus tahun, dan masih "menolak menua" dari segi corporate life cycle?
Model Bisnis Simple But Powerful
Mengapa pangsa pasar ULTJ yang merupakan market leader bisnis susu UHT bisa tergerus secara perlahan?
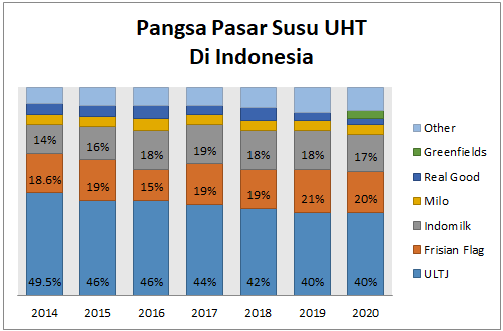
Dalam jangka waktu enam tahun, ULTJ sudah kehilangan hampir 10% dominasinya, di mana nilai 10% tersebut cukup terfokus kepada penguatan pangsa pasar Indomilk milik INDF dan ICBP.
Selain daripada perang harga yang terjadi dalam enam tahun kebelakang, apa faktor kunci yang membedakan ULTJ dan Indomilk milik ICBP?
JARINGAN DISTRIBUSI. Simple, but powerful.
ICBP, dengan memanfaatkan jaringan distribusi milik INDF, melayani lebih dari 700.000 outlet ritel tradisional maupun modern melalui 1.300 titik distribusi di seluruh Indonesia.
Sementara itu, di puncak dominasi pangsa pasar, ULTJ baru memiliki sekitar 10% jumlah outlet ritel INDF melalui anak usahanya Nikos Distribution, anak usaha bagian distribusi milik ULTJ yang keterjangkauannya hanya sebatas Pulau Jawa. Untuk distribusi di luar Pulau Jawa, ULTJ pun masih mengandalkan distributor pihak ketiga.
Distribusi adalah bagian vital dalam value chain perusahaan manufaktur. Produk terbaik sekalipun, tidak akan terkonversi menjadi penjualan jika produk tersebut sulit ditemukan di pasar. Perusahaan yang produknya bisa ditemui di berbagai sudut kota hingga perkampungan jelas memiliki keunggulan kompetitif dibanding mereka yang tidak.
Keberadaan perusahaan skala nasional yang belum memiliki jaringan distribusi skala nasional seperti ULTJ memunculkan niche (ceruk) bagi TGKA untuk digali lebih dalam. Siapa sangka, TGKA mendapatkan kata kunci untuk menemukan elixir of life dibalik rumitnya proses supply chain management.
Peluang ini lalu diseriusi oleh manajemen TGKA dengan mengakuisisi unit usaha distribusi milik PT Tigaraksa (holding) pada Januari 1988. Saat ini, TGKA telah menjelma jadi perusahaan distribusi besar bersakala nasional.
Bisnis Distribusi: Se-powerful itu?
Sebelumnya sudah disinggung bahwa ROE dari TGKA berada pada tingkatan yang, sarcastically, tidak wajar di masa pandemi. Saat berbagai perusahaan mengalami kesulitan keuangan, TGKA justru melenggang dengan ROE >30%.
Bila dilihat dalam jangka waktu yang lebih panjang, ROE TGKA sebenarnya cukup mengalami peningkatan dalam 10 tahun terakhir. Di mana terjadi penekanan pertumbuhan dalam lima tahun terakhir.
Lihat data lengkap
| Periode / kelompok | ROE (%) |
|---|---|
| 2010 | 25 |
| 2011 | 21 |
| 2012 | 20 |
| 2013 | 21 |
| 2014 | 23 |
| 2015 | 23 |
| 2016 | 22 |
| 2017 | 24 |
| 2018 | 27 |
| 2019 | 32 |
| 2020 | 32 |
| TTM Q2 2021 | 31 |
Transkripsi gambar asli TGKA-4.png. Grafik asli mencatat 2019: 32%, 2020: 32%, dan TTM Q2 2021: 31%; paragraf pembuka menyebut 31%, 30%, dan 32%. Perbedaan dicatat tanpa mengubah naskah atau menyamakan angkanya.
Lihat gambar sumber
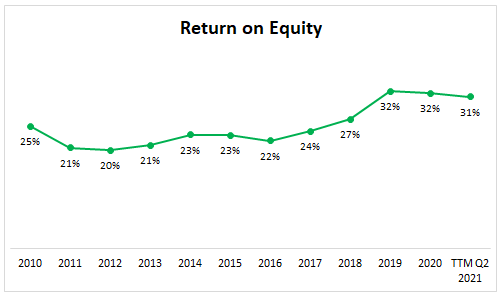
ROE didapat dengan membagi laba bersih terhadap ekuitas perusahaan. Kenaikan ROE mengindikasikan kenaikan laba bersih yang melebihi pertumbuhan ekuitas, atau bisa saja penurunan nilai ekuitas padahal laba bersih dalam kondisi stagnan.
Namun untuk sebenar-benarnya melihat jeroan perusahaan, ROE harus dibedah menjadi tiga bagian berbeda: Net Profit Margin, Asset Turnover, dan Financial Leverage. Analisis ini, dikenal dengan analisis Dupont.
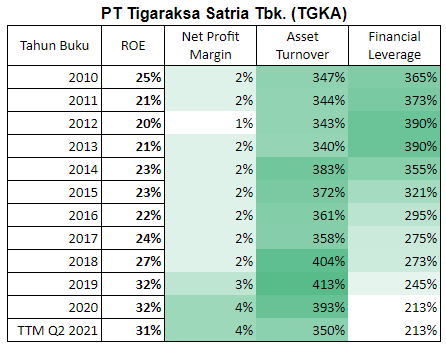
Sejak 2013, penggunaan leverage TGKA terus menurun, yang menyebabkan menebalnya net profit margin perusahaan. Hal ini berimbas pada meningkatnya ROE secara keseluruhan.
Namun "menebalnya" NPM juga tidak pernah melewati angka 5% atas penjualan perusahaan dalam 10 tahun terakhir. Itu karena ada perjanjian yang membatasi harga jual TGKA agar selalu dalam kendali prinsipal.
Perjanjian ini dijelaskan dalam catatan atas laporan keuangan TGKA:
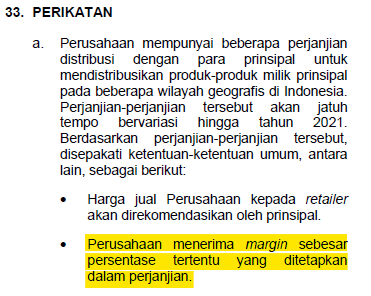
Kondisi ini memaksa TGKA untuk memutar otak agar tetap bisa bertahan. Dengan berbagai efisiensi supply chain, TGKA mampu untuk mencatatkan perputaran aset yang luar biasa cepat. Tergambar dari asset turnover yang beberapa kali menyentuh 400%.
TGKA memang hanya meraih marjin laba sebesar 4%, namun TGKA sanggup meraih pendapatan hingga empat kali lipat asetnya.
"IF YOU SELL COMMODITY, SELL IT EFFICIENTLY."
Distributor Outsourcing Dengan Bargain Power
Salah satu penyebab tingginya asset turnover yang menjadikan nilai penjualan sangat maksimal adalah kuatnya daya tawar (bargain power) jasa distribusi TGKA.
Secara alami, perusahaan ingin menjual produk secepat mungkin (perputaran persediaan), ingin agar haknya dibayar secepat mungkin (perputaran piutang), namun berusaha membayar kewajibannya selama mungkin (perputaran utang).
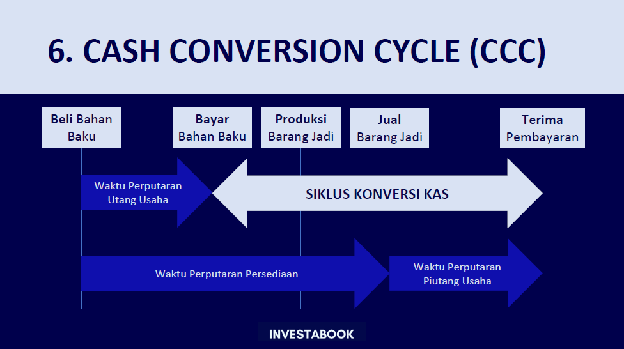
Perusahaan dengan daya tawar paling kuat adalah yang bisa menjual produk dan menerima cash-nya lebih cepat daripada kewajibannya melunaskan utang.
"Tanpa pembayaran uang tunai yang nyata, perusahaan akan berakhir menumpuk piutang ketika di waktu bersamaan sedang dikejar-kejar oleh debt collector."
Karena itulah siklus konversi kas (cash conversion cycle) adalah indikator penting untuk perusahaan fast moving, apalagi yang bermarjin tipis seperti TGKA.
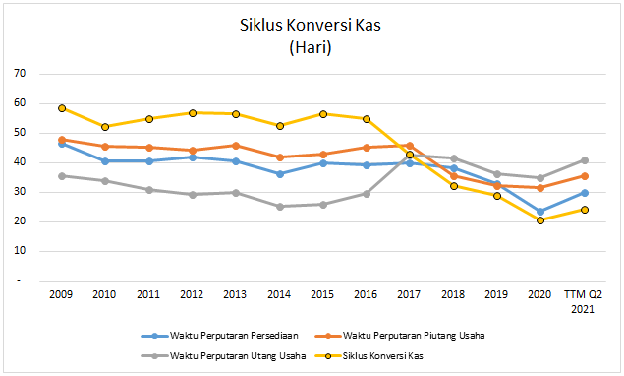
Ternyata selama periode 2017-2020, siklus konversi kas TGKA memasuki tren pembaikan dari rata-rata butuh 2 bulan, menjadi hanya butuh 2 minggu untuk mengonversi penjualan menjadi cash.
Kesimpulannya, TGKA adalah perusahaan dengan daya tawar yang kuat. Dapat dibuktikan dari kemampuannya untuk menambah perpanjangan tempo pembayaran utang (garis abu-abu), sambil membentuk golden cross dengan perputaran piutang yang butuh waktu semakin singkat untuk dibayar.
Keunggulan Absolut Distributor Outsourcing
Dengan menjadi distributor pihak ketiga (outsourcing), TGKA memiliki keunggulan absolut dibandingkan distributor internal seperti Nikos Distribution milik ULTJ.
Sebagai distributor eksternal, TGKA punya keleluasaan untuk mendistribusikan produk dari berbagai prinsipal sekaligus. TGKA tidak akan ambil pusing jika produk dari salah satu prinsipal tidak perform dengan baik. Berbeda dengan Nikos yang sangat tergantung pada keunggulan ULTJ secara keseluruhan.
Bisnis distribusi juga merupakan bisnis yang sarat akan operating leverage, yang ketika pada tingkatan tertentu pertumbuhan penjualan tidak ekuivalen dengan peningkatan beban operasional yang berupa fixed cost.
Bayangkan sebuah kargo berkapasitas 100 ton. Dalam proses distribusi, beban yang tercatatat adalah satu kargo, tidak peduli apakah isinya satu ton atau 100 ton. Bila ternyata kargo miliki Nikos hanya dapat terisi oleh 70 ton produk ULTJ, maka Nikos tidak memiliki keleluasaan untuk memenuhi sisa 30 ton. Berbeda dengan TGKA yang bekerjasama dengan puluhan prinsipal yang bahkan saling bersaing di pasaran.
Bagi TGKA, untuk mendistribusikan satu ton atau100 ton barang bukan sebuah kesulitan berarti. TGKA akan terus memiliki ruang untuk memaksimalkan layanan distribusi dengan efisien. Sehingga, seiring berjalannya waktu, beban distribusi akan semakin mengecil relatif dengan peningkatan penjualan.
TGKA memang bukan distributor pihak ketiga ULTJ, namun TGKA tetap memiliki eksposur ke bisnis susu melalui kerjasamanya dengan beberapa prinsipal sekaligus.
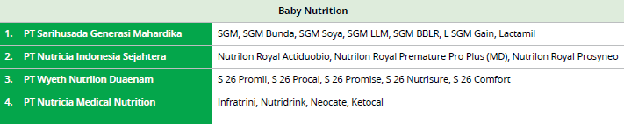
Hingga saat ini, distribusi barang consumer products memberikan kontribusi terbesar kepada TGKA dari sisi top line hingga bottom line, serta sudah menjadi core business sejak mulai beroperasi.
Setidaknya ada 20 perusahaan consumer besar dengan brand ternama yang bekerjasama sebagai prinsipal TGKA. Mulai dari ekuitas merek SGM, Bir Bintang, sarden kaleng Mackerel, bahkan beberapa produk Unilever (UNVR) seperti Sunlight, Molto, dan Lifebuoy.
Mengapa Mereka Menggunakan Jasa Outsourcing dari TGKA?
Mungkin kamu sudah mengakui bahwa bisnis TGKA memang sederhana, unik, namun sangat profitable. Tapi kamu masih belum punya conviction terhadap model bisnis distribusi yang terkesan gampang dibikin ini. Satu pertanyaan besar pun muncul:
Mengapa banyak perusahaan consumer besar rela 'membayar' jasa distributor eksternal daripada membangun jaringan sendiri?
Kita bisa melihat keberadaan brand-brand terbaik yang menggunakan jasa TGKA. Tentu saja akan timbul ketakutan bahwa, katakanlah (UNVR), mulai berpikir untuk memaksimalkan jaringan distribusi sendiri.
Menurut kami, kecil kemungkinannya.
Jaringan distribusi yang luas adalah salah satu bentuk economic moat. Untuk membangunnya, secara teknis adalah hal yang mudah. Namun untuk membuatnya berhasil, butuh kerja ekstra.
Di Indonesia, popularitas minimarket terus berkembang seiring berjalannya waktu. Meskipun begitu, porsi penjualan consumer products (CP) di outlet tradisional seperti warung masih sangat dominan.
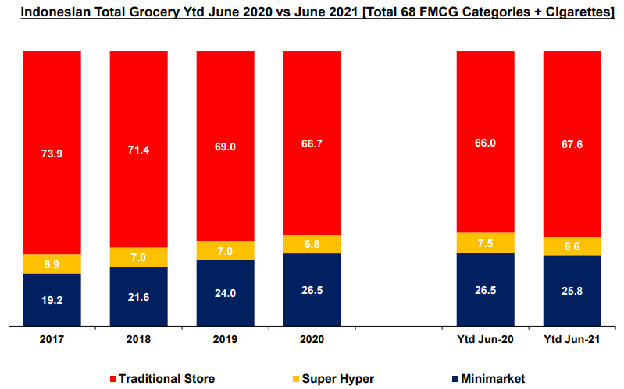
Hingga saat ini, operasi distribusi CP TGKA didukung oleh >200 ribu cakupan outlet dengan rincian 35 ribu outlet Mini Market, 5 ribu outlet Modern Trade, 40 ribu outlet Medical, 80 outlet Food Service & E-Commerce, dan 140 ribu outlet General Trade. Lebih dari 85 Sub-distributor & Agen, serta lebih dari 330 Armada Internal.
Sub-distributor & Agen memiliki peranan penting dalam supply chain management TGKA. Kerjasama menahun antara sub-distributor (mitra) dengan TGKA memunculkan militansi dari sub-distributor eksisting yang juga ikut meramaikan proses rekrutmen mitra baru.
Bukti nyata dapat dilihat dari segmen Smart Family (SF) TGKA yang hanya berkontribusi kurang dari 5% penjualan perusahaan, namun sedang dalam proses ekspansi besar-besaran dengan merekrut reseller yang disebut EPC.
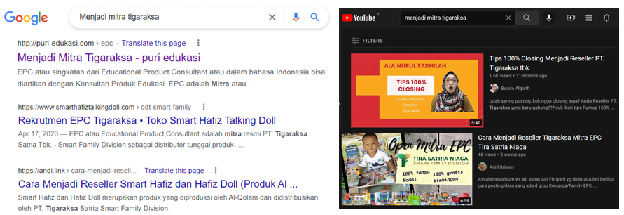
Hasilnya, per tahun 2020, segmen SF TGKA memiliki 6.038 EPC aktif yang didominasi oleh ibu-ibu rumah tangga muda usia produktif dengan jumlah reseller 70.427 orang.
Bagi perusahaan konsumer besar seperti UNVR, membangun jaringan dengan sub-distributor di wilayah-wilayah terpelosok adalah hal yang menyita waktu dan biaya. Butuh waktu lama dan biaya yang tidak kecil untuk mengimbangi jaringan distribusi yang ingin dibangun dengan skala perusahaan saat ini.
Daripada menghambur-hamburkan dana untuk mengembangkan jaringan distribusi sekelas TGKA, mengapa tidak memanfaatkan jaringan distribusi yang sudah ada saja? Serahkan segala sesuatu ke ahlinya.
Perusahaan konsumer besar dengan merek top of mind seperti UNVR adalah ahli dalam manufacturing products dan brand building. Sementara TGKA ahli dalam distribution dan selling.
Dengan memanfaatkan TGKA yang ahli dalam menjual produk sebagai perantara, bisa jadi produk UNVR juga semakin laku di end user, yaitu kita-kita ini.
Win-win solution!
DISCLAIMER:
Artikel di atas dibuat semata untuk tujuan penyediaan referensi dan edukasi, bukan rekomendasi untuk keputusan keuangan dan investasi tertentu. Setiap pihak bertanggung jawab penuh atas keputusan keuangan dan investasi yang dibuatnya sendiri.
Penulis tidak memiliki posisi di saham TGKA. Analisis dibuat berdasarkan sumber-sumber yang dapat dipertanggungjawabkan dan dimuat sebagaimana adanya.
Sumber & edisi
Naskah oleh Fachry Nuzuli, pertama terbit 29 September 2021. Edisi digital: 6 Oktober 2026. Batas informasi: 29 September 2021, menggunakan tanggal publikasi sebagai batas atas.
Isi naskah dan urutan pembahasan dipertahankan. Keterangan sumber di setiap visual menjelaskan data yang tersedia. Gambar yang belum tersedia ditandai pada posisinya.
Publikasi asli ↗