"Satu lagi dari MAYORA."
Slogan yang sudah sangat familiar bagi kita semua. Satu kalimat catchy yang penuh arti. "Satu lagi" melambangkan keuletan perusahaan dalam menciptakan produk-produk baru, "dari MAYORA" menegaskan bahwa kali ini masih perusahaan yang sama yang lagi-lagi menawarkan produk terbaru. Filosofi yang masih dipertahankan, bahkan hingga kini.
Mulai dari produk Roma Kelapa pada tahun 1977, hingga kopi sachet Gilus Mix di tahun 2021. Selalu bermunculan ekuitas merek terbaru dari MAYORA.
Tidak berhenti di produk baru, MAYORA juga terus melakukan brand building terhadap produk-produknya. Hasilnya, hampir seluruh produk keluaran MAYORA berhasil menjadi share of mind.
Share of mind adalah level yang lebih tinggi daripada top of mind. Untuk mencapai level share of mind, sebuah brand harus memenangi brand awareness, brand spontaneous dan top of mind sekaligus. Coba sebutkan brand yang muncul ketika anda mendengar ...
Wafer coklat karamel ...
Permen kopi ...
Permen mint ...
Biskuit kelapa ...
Jika jawaban anda adalah beng-beng*,* Kopiko, Kis dan Roma Kelapa, berarti keempat brand MAYORA ini sudah memenuhi share of mind principle. Sehingga cukup pantas untuk dihargai sangat tinggi.
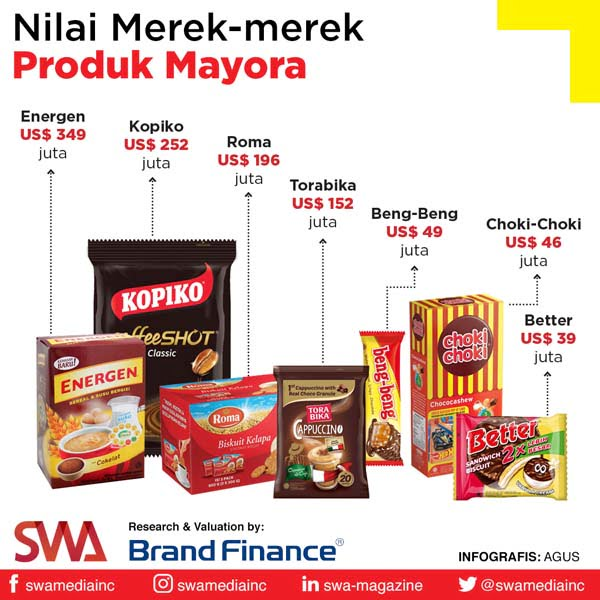
Perlu diketahui, merek-merek pada gambar di atas berasal berasal dari satu perusahaan yang sama, yaitu PT Mayora Indah Tbk. (MYOR) yang merupakan anak usaha dari MAYORA GROUP. Sebuah perusahaan berbeda yang menjadi pemilik merek Teh Pucuk Harum dan Le Minerale.
Eksistensinya di pasar makanan & minuman Indonesia membuat saham MYOR seringkali disarankan kepada para pemula yang baru belajar investasi. Biasanya para 'senior' yang menyarankannya cukup mengutip sedikit kalimat Peter Lynch, "invest in what you know".
Bagaimana pendapat INVESTABOOK?
Well, selain menyarankan kamu untuk segera menjauh dari 'senior' tersebut, kami juga akan mengajakmu untuk membedah saham MYOR lebih jauh lagi.
Secara kasat mata, MYOR memang berkinerja sangat baik. Selalu berhasil mengeluarkan produk-produk bagus yang layak beli, bahkan menciptakan willingness to pay yang tinggi. Sayangnya, good products tidak mesti good stock.
Tidak ada investment thesis yang sempurna. Di setiap metrik fundamental yang baik, ada cerita yang tidak bisa terjamah tanpa melakukan analisis fundamental komprehensif.
Layaknya dua sisi mata uang dari koin yang sama, MYOR juga menyembunyikan sisi gelap yang berpotensi menjauhkannya dari investor minoritas. Sisi gelap ini, tidak akan kelihatan jika kamu terlalu jatuh cinta terhadap kinerja fundamentalnya yang luar biasa. Coba pelan-pelan dulu deh, sedikit skeptisisme juga diperlukan lho.
Strong Brand = Strong Profits**?**
Mari melihat performa fundamental saham MYOR terlebih dahulu. Setidaknya agar kita tahu alasan MYOR tergabung dalam watchlist quality compounder.
Ingat bahwa bisnis dibangun dengan tujuan penciptaan value bagi pemegang saham. Ukuran yang baik untuk menilai tingkat penciptaan value adalah imbal hasil terhadap ekuitas atau return on equity (ROE). Bukan kebetulan bahwa bisnis yang mampu menghasilkan ROE yang tinggi, adalah bisnis yang berpotensi untuk terus compounding.
Lihat data lengkap
| Periode / kelompok | ROE (%) |
|---|---|
| 2010 | 21 |
| 2011 | 22 |
| 2012 | 27 |
| 2013 | 29 |
| 2014 | 10 |
| 2015 | 27 |
| 2016 | 24 |
| 2017 | 21 |
| 2018 | 22 |
| 2019 | 22 |
| 2020 | 20 |
Transkripsi gambar asli Dilema-Saham-MYOR-2.png.
Lihat gambar sumber
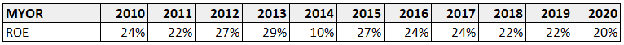
Selain pada tahun 2014, ROE MYOR terus terjaga di atas 20%. Mungkin karena kamu sudah terlalu sering melihat performa saham compounder, ROE MYOR jadi kelihatan medioker. Padahal catatan ROE-nya sangat menakjubkan. Bahkan di tahun terburuknya yaitu tahun 2014, ROE hanya turun menjadi 10%, masih pada level yang cukup baik.
Bila MYOR terus menumpuk saldo laba tanpa membagikan dividen dan masih mencatatkan kinerja yang sama, maka hanya butuh waktu 3 tahun untuk menggandakan uang. Uang 1.000 yang diinvestasikan pada tahun 2010, akan menjadi 1.921 pada tahun 2012, dan 9.594 pada tahun 2020. Sekali lagi dengan catatan, jika dividen tidak dibagikan dan kinerjanya masih bisa sama.
Paragraf di atas bertujuan untuk memberikan ilustrasi bahwa catatan ROE historis MYOR sudah sangat baik. Tentu saja masih ada kemungkinan penurunan kinerja jika MYOR benar-benar menahan 100% laba.
ROE yang selalu tinggi tidak mungkin bisa dicapai begitu saja tanpa ada proses bisnis profitable yang diulang secara konsisten. Untuk mendapat petunjuk, kita bisa memecah ROE menggunakan analisis DuPont.
Lihat data lengkap
| Periode / kelompok | Net profit margin (%) | Asset turnover (%) | Financial leverage (%) |
|---|---|---|---|
| 2010 | 7 | 164 | 221 |
| 2011 | 5 | 172 | 253 |
| 2012 | 7 | 141 | 278 |
| 2013 | 8 | 133 | 265 |
| 2014 | 3 | 142 | 256 |
| 2015 | 8 | 137 | 238 |
| 2016 | 8 | 151 | 217 |
| 2017 | 8 | 150 | 209 |
| 2018 | 7 | 148 | 209 |
| 2019 | 8 | 137 | 203 |
| 2020 | 9 | 126 | 188 |
Transkripsi gambar asli Dilema-Saham-MYOR-3.png. NPM 2016 dan 2020 pada gambar ini berbeda dari tabel marjin di bawah. Masing-masing mengikuti gambar sumbernya; naskah dipertahankan.
Lihat gambar sumber
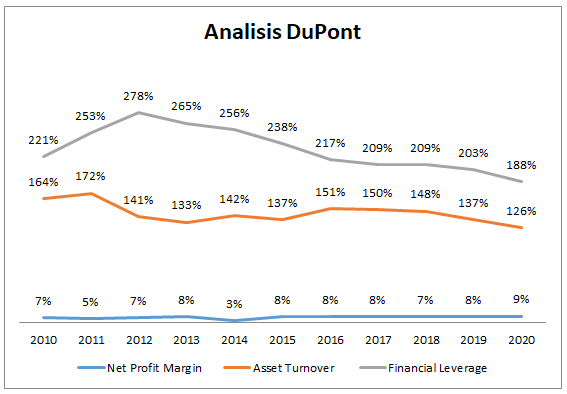
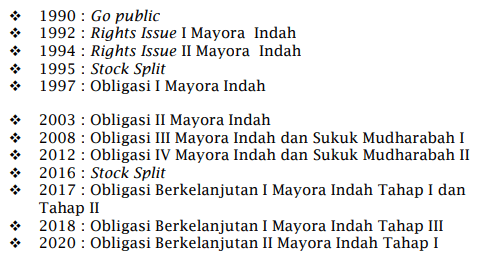
ROE MYOR yang tinggi ternyata disebabkan oleh sokongan dana selain ekuitas. Sejak IPO, MYOR memang suka sekali memanfaatkan leverage dalam value chain bisnisnya.
Selain penggunaan leverage, MYOR juga mampu memutar aset dengan cepat setiap tahun. Industri FMCG berbasis manufaktur membutuhkan aset tetap dalam jumlah besar untuk melakukan produksi, karena itu catatan asset turnover di atas 100% merupakan pertanda baik. Hanya saja, margin laba bersih MYOR ternyata sangat kecil. Belum pernah di atas 10% dalam 10 tahun terakhir.
Dengan kata lain, MYOR tidak mampu memanfaatkan brand yang telah berhasil mereka bangun hingga ke tahap share of mind. Strong Brand ≠ Strong Profits**.**
Jika saja manajemen MYOR membuka informasi struktur biaya, mungkin kami dapat mengetahui alasan rendahnya margin laba bersih atau net profit margin (NPM) yang bisa diraih MYOR.
Lihat data lengkap
| Periode / kelompok | GPM (%) | OPM (%) | NPM (%) |
|---|---|---|---|
| 2010 | 24 | 11 | 7 |
| 2011 | 18 | 8 | 5 |
| 2012 | 22 | 11 | 7 |
| 2013 | 24 | 11 | 8 |
| 2014 | 18 | 6 | 3 |
| 2015 | 28 | 13 | 8 |
| 2016 | 27 | 13 | 7 |
| 2017 | 24 | 12 | 8 |
| 2018 | 27 | 11 | 7 |
| 2019 | 32 | 13 | 8 |
| 2020 | 30 | 12 | 8 |
Transkripsi gambar asli Dilema-Saham-MYOR-5.png. NPM 2016 dan 2020 berbeda dari grafik DuPont. Nilai tabel asli ini tetap dipertahankan.
Lihat gambar sumber
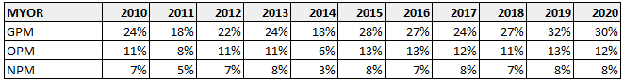
Pada umumnya, laba kotor atau gross profit margin (GPM) yang rendah diakibatkan oleh keterbatasan manajemen dalam meneruskan harga bahan baku kepada konsumen. Bisa diakibatkan oleh rendahnya daya tawar perusahaan terhadap pemasok (sehingga terpaksa beli bahan baku di harga mahal), atau rendahnya daya tawar terhadap konsumen (tidak bisa menjual produk dengan harga tinggi).
Ditambah dengan tingginya beban penjualan yang dibutuhkan untuk iklan & promosi agar tetap mampu menjaga relevansi merek-merek MYOR di mata masyarakat, margin laba usaha atau operating profit margin (OPM) pun menjadi tergerus.
Meskipun begitu, sebenarnya performa MYOR sudah sangat luar biasa. Pada tahun 2010, MYOR mencatatkan penjualan senilai 7,2 triliun rupiah dengan bermodalkan 1,5 triliun aset tetap. 10 tahun kemudian, MYOR berhasil membukukan 24,5 triliun penjualan, namun dengan aset tetap senilai 6 triliun.
Hanya butuh tambahan 4,5 triliun aset tetap untuk menghasilkan tambahan 17,2 triliun penjualan. Ini adalah ciri-ciri perusahaan capital efficient. MYOR mampu memberikan imbal hasil yang tinggi terhadap modal yang diinvestasikan.
Bagaimana dengan kinerja segmennya?
MYOR membagi laporannya atas dua jenis segmen, yaitu segmen makanan dan minuman. Pada dasarnya kinerja kedua segmen cukup stabil, namun pada tahun 2020 lalu terjadi penurunan cukup dalam yang perlu diperhatikan.
Lihat data lengkap
| Periode / kelompok | Minuman (Rp miliar) | Makanan (Rp miliar) |
|---|---|---|
| 2010 | 345 | 427 |
| 2011 | 384 | 372 |
| 2012 | 506 | 651 |
| 2013 | 465 | 842 |
| 2014 | 348 | 549 |
| 2015 | 1.087 | 779 |
| 2016 | 1.307 | 1.010 |
| 2017 | 1.364 | 1.100 |
| 2018 | 1.596 | 1.028 |
| 2019 | 1.936 | 1.240 |
| 2020 | 1.272 | 1.563 |
Transkripsi gambar asli Dilema-Saham-MYOR-6.png. Gambar menandai penurunan laba usaha minuman 2020 sebesar 34% (dibulatkan).
Lihat gambar sumber
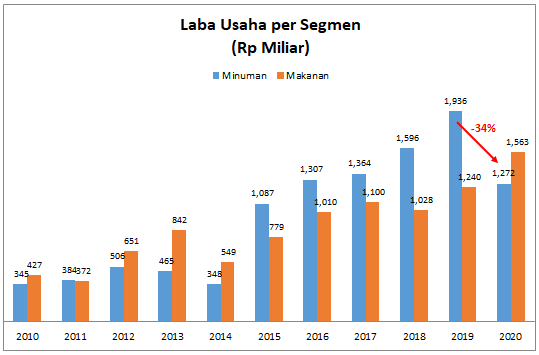
Pada tahun 2020, terjadi penurunan signifikan pada segmen minuman, mematahkan tren profitabilitas yang selalu diungguli oleh segmen minuman sejak tahun 2015. Manajemen tidak menjelaskan penyebab terjadinya penurunan kinerja ini. Namun indikasi awal menunjukkan bahwa penyebab penurunan kinerja adalah melambatnya ekspor pada tahun 2020 lalu akibat lockdown di beberapa negara.
Investasi, Reinvestasi, Ekspansi hingga Kolonisasi
MYOR adalah perusahaan yang unik. Eksistensinya sangat kuat tidak hanya di Indonesia, namun juga di luar negeri. Belakangan pun dalam melihat potensi perkembangan pangsa pasar, manajemen lebih mengutamakan untuk "menjajah" pasar luar negeri. Mengakibatkan komposisi sales yang berimbang antara domestik dan ekspor dalam lima tahun terakhir.
Lihat data lengkap
| Periode / kelompok | Domestik (%) | Ekspor (%) |
|---|---|---|
| 2010 | 70 | 30 |
| 2011 | 65 | 35 |
| 2012 | 64 | 36 |
| 2013 | 63 | 37 |
| 2014 | 59 | 41 |
| 2015 | 51 | 49 |
| 2016 | 55 | 45 |
| 2017 | 54 | 46 |
| 2018 | 54 | 46 |
| 2019 | 54 | 46 |
| 2020 | 59 | 41 |
Transkripsi gambar asli Dilema-Saham-MYOR-7.png.
Lihat gambar sumber
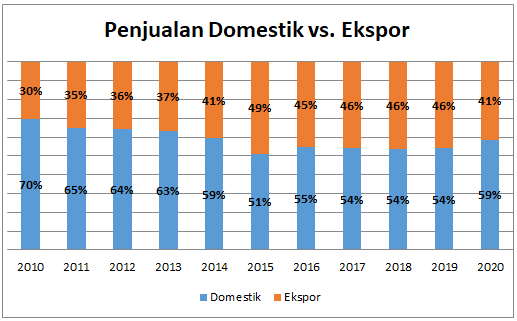
Menarik untuk disimak rahasia manajemen agar bisa menembus pasar ekspor dengan konsisten. Namun sejauh ini belum ditemukan penjelasan dari manajemen mengenai produk-produk apa saja yang laku di pasar ekspor. Annual Report dan Public Expose tidak pernah sekalipun membocorkan informasi market share atau best products.
Data mengenai jaringan distribusi MYOR hanya bisa didapat dari potongan press release Kemendag pada tahun 2020 lalu. Di mana dikatakan bahwa MYOR memiliki 80 jaringan distributor utama di dunia serta sudah mengekspor ke lebih dari 100 negara. Mengenai lingkup wilayah ekspor, pernah ada artikel dari Kementrian Luar Negeri RI bahwa MYOR sudah menembus pasar Uzbekistan dan Kyrgyzstan dengan produk andalan mereka, kopi sachet Torabika.
Sepak terjang MYOR dalam menembus pasar ekspor bisa disimak dengan mudah akibat masifnya pemberitaan di media online. Sayangnya jika kamu ingin informasi resmi dari website perusahaan ataupun website BEI, kamu akan kecewa. Manajemen masih belum mau membuka data-data tersebut secara gamblang.
Karena itulah, informasi tidak eksplisit yang berasal dari pihak ketiga baiknya diterima dengan grain of salt saja.
Pelebaran Pasar Segmen Minuman
Ekuitas merek Torabika adalah salah satu kunci kesuksesan ekspor MYOR di berbagai belahan dunia. Selain keberhasilannya di Uzbekistan dan Kyrgyzstan, kopi sachet Torabika sudah lebih dulu "menjajah" pasar Rusia dengan pasokan rata-rata 1.000 kontainer per tahun.
Seolah tidak puas dengan kinerjanya di Eropa, manajemen MYOR masih terus melanjutkan ekspansi. Kali ini dengan berinvestasi pada pembangunan pabrik di negara lain, yaitu Filipina. Masih dengan fokus yang sama, segmen minuman kopi sachet. Namun dengan ekuitas merek Kopiko.
Menurut Nikkei Asia, pada tahun 2019 ukuran pangsa pasar kopi instan di Filipina adalah sebesar 1,1 miliar USD, dan diperkirakan akan bertumbuh hingga 1,5 miliar USD di tahun 2023. Sedangkan per 2018 lalu, MYOR sudah berada di posisi kedua dalam penguasaan pangsa pasar kopi instan di Filipina.
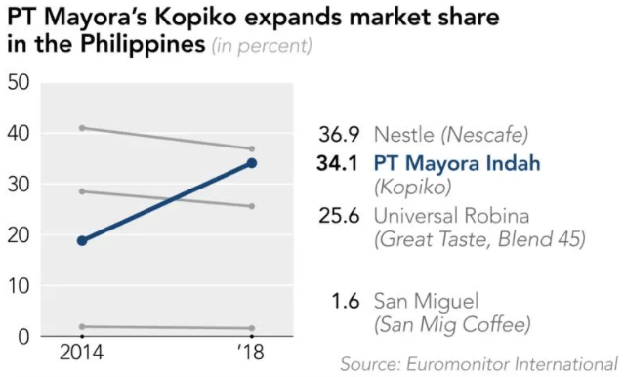
Investasi pada pembangunan production plant seperti di Filipina kemungkinan besar akan menjadi pola ekspansi berulang yang dipilih oleh manajemen MYOR di masa mendatang. Kebijakan ini dapat menurunkan biaya pengiriman secara gradual dengan syarat investasi yang cukup besar di awal.
Biarpun data-data pelebaran pasar tidak ditampilkan secara transparan di Annual Report ataupun Public Expose, angka-angka di laporan keuangan masih tetap meninggalkan jejak. Sampai 2020, beban iklan & promosi untuk mengakuisisi konsumen baru terlihat sedang dalam tren peningkatan.
Dalam 10 tahun terakhir, total beban iklan & promosi yang sudah dikeluarkan oleh MYOR adalah 17,5 triliun. Dengan CAGR 17% per tahun. Angka yang jauh lebih besar daripada akumulasi laba bersih sebesar 13 triliun rupiah dalam kurun waktu yang sama.
Lihat data lengkap
| Periode / kelompok | Iklan & promosi (Rp miliar) |
|---|---|
| 2010 | 661 |
| 2011 | 536 |
| 2012 | 704 |
| 2013 | 1.032 |
| 2014 | 961 |
| 2015 | 1.529 |
| 2016 | 1.680 |
| 2017 | 1.422 |
| 2018 | 2.431 |
| 2019 | 3.393 |
| 2020 | 3.202 |
Transkripsi gambar asli Dilema-Saham-MYOR-9.png. CAGR 17% mengikuti anotasi pada gambar asli.
Lihat gambar sumber
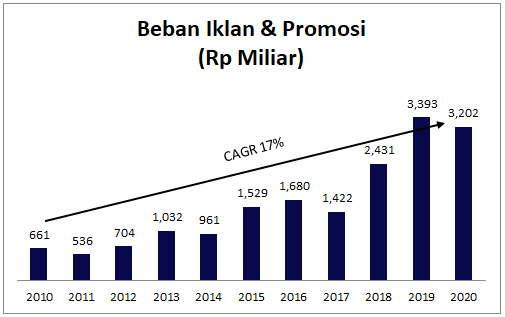
Untuk tahun 2020 saja, beban iklan & promosi yang dicatat adalah sebesar 3,2 triliun rupiah. Angka tersebut setara dengan 72% total beban usaha yang digunakan pada tahun 2020 (4,4 triliun rupiah). Manajemen MYOR tampaknya sangat all-in pada peluang akuisisi konsumen baru.
Bila data tersebut kita kaitkan dengan beban usaha per segmen, yang mana 2,5 triliun dari 4,4 triliun tersebut diatribusikan kepada segmen minuman, serta fakta bahwa MYOR sedang memaksimalkan peluang perluasan pasar ke luar negeri di segmen kopi sachet, maka penurunan laba usaha sebanyak 34% pada segmen minuman merupakan dampak dari melambatnya ekspor di tahun 2020 akibat lockdown di beberapa negara, sementara biaya iklan & promosi harus tetap dikeluarkan sebagai program akuisisi konsumen baru.
Jika kegiatan ekspor-impor sudah kembali normal seperti masa pre-covid, kemungkinan besar MYOR akan mampu mencatatkan kinerja luar biasa. Buah dari jerih payah manajemen dalam usaha menguasai pasar ekspor selama ini.
Perlu diingat, kesimpulan tersebut merupakan ekstrapolasi dari data-data yang ada. Sayang sekali manajemen belum berniat membuka informasi secara eksplisit untuk para pemegang saham minoritas.
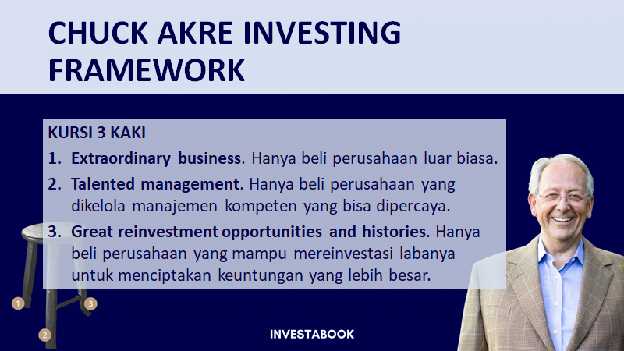
Bagi 22 ribu pemegang saham MYOR, fakta bahwa perusahaan ini sangat capital efficient dan masih punya jatah pertumbuhan yang besar sudah cukup untuk mendasari keputusan berinvestasi. Namun jika kamu memegang teguh prinsip investasi yang sama dengan Chuck Akre, yaitu hanya membeli perusahaan yang memenuhi syarat kursi tiga kaki, maka masih ada satu PR sebelum memutuskan untuk berinvestasi: periksa dulu manajemennya.
Jangan sampai hak-hakmu sebagai investor minoritas malah digerus oleh kepentingan investor lain yang punya stake lebih besar.
Adakah yang harus diwaspadai dari manajemen MYOR?
Jurang Lebar Antara Investor Minoritas dengan PSP
Perlu diingat, MYOR hanyalah salah satu entitas dalam MAYORA GROUP, konglomerasi yang lebih besar yang dimiliki langsung oleh keluarga Atmadja.
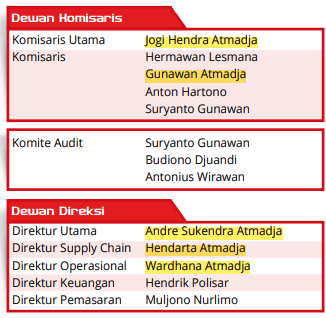
Per 31 Juli 2021, keluarga Atmadja memiliki 84,32% saham MYOR melalui PT Unita Branindo (32,93%), PT Mayora Dhana Utama (26,14%), pendiri sekaligus Komisaris Utama Jogi Hendra Atmadja (25,24%), dan Direktur Utama Andre Sukendra Atmadja (0,01%).
Dengan adanya kepemilikan saham langsung serta manajemen kunci yang mayoritas diisi oleh keluarga pendiri, MYOR bisa disebut sebagai family-managed business dan keluarga Atmadja bisa disebut sebagai owner-operator. Di ranah yang lebih luas, keluarga Atmadja juga boleh disebut sebagai Pemegang Saham Pengendali (PSP).
Perusahaan yang dikelola oleh owner-operator cenderung berkinerja baik dalam jangka panjang mengingat perusahaan seperti ini dipimpin oleh manajemen yang tidak takut untuk dipecat. Berbeda dengan manajer profesional yang lebih fokus pada pencapaian jangka pendek karena posisi mereka selalu dipertaruhkan di setiap kuartal.
Meskipun begitu, perusahaan yang manajemennya berasal dari PSP belum tentu mementingkan semua pemilik saham. Ada celah yang memungkinkan PSP untuk mendapatkan keuntungan yang tidak bisa diakses oleh investor minoritas: transaksi pihak berelasi.
Biasanya, perusahaan menggunakan jasa pembelian/penjualan dari perusahaan lain dengan kepemilikan yang sama (entitas sepengendali). Seringkali, perusahaan yang jasanya digunakan untuk transaksi beli/jual adalah perusahaan privat sehingga laporan keuangannya tidak bisa dipantau.
Agar jeli dalam menganalisis kepentingan transaksi pihak berelasi, kamu harus pahami dulu kinerja manajerialnya.
Secara umum, ROE yang tinggi tidak terefleksikan pada peningkatan kekayaan (real) pemilik saham minoritas akibat kebijakan DPR kecil, yang hanya berada di kisaran 30% dalam 10 tahun terakhir. Retention ratio sekitar 70% mengakibatkan ekuitas bertumbuh pesat, bahkan menyentuh 19% per tahun. Sayangnya laba bersih hanya mampu tumbuh 15% per tahun. Dengan kata lain, laba yang direinvestasikan oleh manajemen setiap tahunnya gagal dimanfaatkan dengan maksimal. Akan lebih baik bila manajemen memilih untuk membagikan DPR lebih besar daripada 30% di masa lalu.
Rincian pemanfaatan laba bersih dapat kita lihat pada tabel alokasi modal berikut.
Lihat data lengkap
| Periode / kelompok | Nominal (Rp miliar) | Terhadap laba bersih (%) |
|---|---|---|
| Iklan dan promosi | 17.550 | Tidak tersedia |
| Laba bersih pemilik | 13.031 | 100 |
| Penambahan aset tetap (bersih) | 739 | 6 |
| Penambahan modal kerja | 5.531 | 42 |
| Dividen | 4.566 | 35 |
Transkripsi gambar asli Dilema-Saham-MYOR-12.png. Nama pos “penambahan aset tetap (bersih)” dan persentase pembulatan mengikuti tabel. Pos ini tidak disamakan dengan capex bruto. Tanda — pada porsi iklan mengikuti sumber; pos-pos ini bukan rekonsiliasi arus kas lengkap.
Lihat gambar sumber
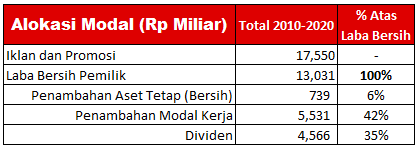
Dalam 10 tahun terakhir, MYOR berhasil mencatatkan total laba hingga 13 triliun rupiah walau hanya mengandalkan 739 miliar capex. Sementara itu, 35% dari total laba bersih, 4,5 triliun sudah dibagikan dalam bentuk dividen. Perlu dicatat, 25% dari total dividen baru dibagikan di tahun 2021. Kita tidak bisa memastikan generousity dari manajemen hanya dari satu tahun kinerja.
Mari fokus pada penambahan modal kerja yang setara dengan 42% dari total laba bersih. Angka ini penting karena kalkulasi penambahan modal kerja sendiri melibatkan persediaan, utang usaha dan piutang usaha. Poin terakhir adalah akun yang akan kita kupas habis.
Piutang Usaha & Transaksi Pihak Berelasi
Utang usaha yang tinggi menunjukkan bahwa perusahaan punya bargaining power yang kuat terhadap pemasok bahan, sebaliknya piutang usaha yang tinggi menunjukkan bahwa perusahaan memiliki daya tawar yang rendah terhadap pembeli.
Per 31 Desember 2020, MYOR memiliki piutang usaha sejumlah 5,4 triliun rupiah. Jauh sekali dibandingkan utang usaha yang hanya 1,6 triliun. Jika kita breakdown lebih dalam, terlihat bahwa 97% piutang usaha diberikan kepada pihak berelasi, sementara 94% utang usaha justru didapat dari pihak ketiga.
Keleluasaan untuk berutang yang diberikan oleh pihak ketiga tidak dapat dimanfaatkan seutuhnya oleh MYOR karena terpaksa memberikan utang kepada perusahaan dari pihak berelasi.
Tentu saja perusahaan berelasi tersebut bukan anak usaha di bawah pengendalian MYOR sehingga investor minoritas MYOR tidak mendapatkan bagian apapun.
Tingkat kewajaran struktur utang dan piutang tersebut dapat kita ukur dengan metrik "waktu perputaran utang" dan "waktu perputaran piutang".
Lihat data lengkap
| Periode / kelompok | Piutang usaha (hari) |
|---|---|
| 2011 | 57 |
| 2012 | 64 |
| 2013 | 73 |
| 2014 | 75 |
| 2015 | 79 |
| 2016 | 77 |
| 2017 | 89 |
| 2018 | 86 |
| 2019 | 84 |
| 2020 | 85 |
Transkripsi gambar asli Dilema-Saham-MYOR-13.png.
Lihat gambar sumber
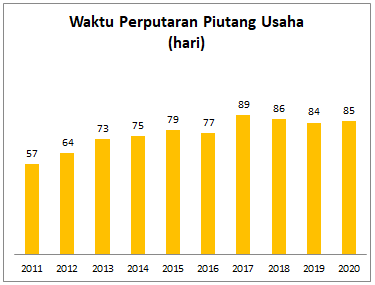
Dalam 10 tahun terakhir, waktu perputaran piutang usaha MYOR tidak pernah sampai menyentuh 90 hari. Setidaknya masih berada dalam satu periode pelaporan akuntansi (kuartal). Kelihatan masih dalam batas aman. Namun melihat struktur piutang yang didominasi oleh pihak berelasi, maka kita juga harus menghitung waktu perputaran piutang khusus pihak berelasi.
Lihat data lengkap
| Periode / kelompok | Piutang pihak berelasi (hari) |
|---|---|
| 2011 | 71 |
| 2012 | 78 |
| 2013 | 88 |
| 2014 | 90 |
| 2015 | 101 |
| 2016 | 92 |
| 2017 | 83 |
| 2018 | 110 |
| 2019 | 107 |
| 2020 | 110 |
Transkripsi gambar asli Dilema-Saham-MYOR-14.png.
Lihat gambar sumber
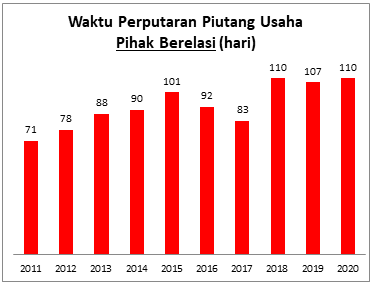
Seperti yang dapat kamu lihat, MYOR memberikan toleransi yang sangat longgar kepada pihak berelasi. Pihak berelasi sama sekali bukan bagian dari ekuitas yang termasuk dalam hak milik investor MYOR. Apakah sebagai investor minoritas, kamu dapat mentolerir pemberian piutang seperti ini?
Coba lihat bagaimana disiplinnya MYOR dalam membayar utang usaha.
Lihat data lengkap
| Periode / kelompok | Utang usaha (hari) |
|---|---|
| 2011 | 39 |
| 2012 | 42 |
| 2013 | 39 |
| 2014 | 30 |
| 2015 | 32 |
| 2016 | 32 |
| 2017 | 35 |
| 2018 | 34 |
| 2019 | 31 |
| 2020 | 31 |
Transkripsi gambar asli Dilema-Saham-MYOR-15.png.
Lihat gambar sumber
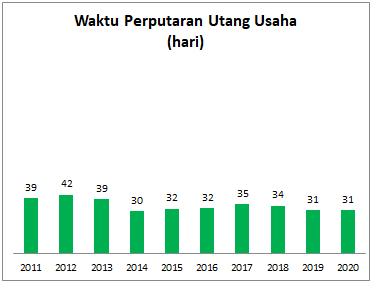
Rata-rata utang MYOR sudah lunas dalam waktu satu bulan saja. Mengonfirmasi tesis sebelumnya yang mengatakan bahwa MYOR tidak bisa dengan leluasa memanfaatkan utang usaha yang diberikan, karena terpaksa memberikan bantalan piutang usaha kepada pihak berelasi.
Kesimpulannya, penambahan modal kerja yang sebesar 5,5 triliun dalam 10 tahun terakhir disebabkan oleh struktur piutang usaha kepada pihak berelasi yang terlalu longgar.
Piutang usaha kepada pihak berelasi MYOR mewakili 27% total aset perusahaan, angka yang cukup ekstrim. Berikut adalah perbandingan piutang pihak berelasi MYOR dengan perusahaan-perusahaan yang terdaftar di BEI sektor barang konsumen primer.
Lihat data lengkap
| Periode / kelompok | Piutang pihak berelasi (Rp miliar) | Total aset (Rp miliar) | Terhadap aset (%) |
|---|---|---|---|
| MYOR | 5.333 | 19.777 | 27 |
| ICBP | 2.893 | 103.588 | 3 |
| INDF | 1.114 | 163.137 | 1 |
| CPIN | 6 | 31.159 | 0 |
| ULTJ | Tidak tersedia | 8.700 | 0 |
Transkripsi gambar asli Dilema-Saham-MYOR-16.png. Persentase dibulatkan sesuai sumber. Nilai piutang ULTJ bertanda — pada sumber, sedangkan porsinya tercetak 0%; — tidak diubah menjadi nol.
Lihat gambar sumber
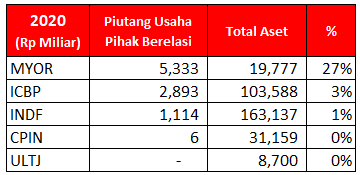
Kejomplangan ini menimbulkan pertanyaan yang lebih besar.
Siapakah pihak berelasi tersebut? Apa fungsinya dalam keberlangsungan bisnis MYOR?
Sayangnya, pihak berelasi yang patut diwaspadai tersebut adalah perusahaan distributor milik MAYORA GROUP. Di saat bersamaan, mempunyai peranan penting dalam value chain MYOR.
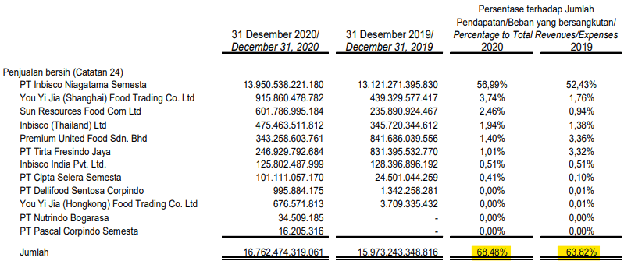
Seluruh perusahaan berelasi yang menjadi tujuan penjualan bukanlah entitas anak dari MYOR, melainkan sister company dengan induk usaha yang sama yang kita kenal dengan sebutan MAYORA GROUP. Kerja sama distribusi ini mengingatkan kita bahwa MYOR hanyalah satu bagian kecil dalam konglomerasi keluarga Atmadja.
Posisi MYOR dalam konglomerasi keluarga Atmadja, mirip dengan posisi ICBP dalam konglomerasi Grup Salim. Keduanya hanya berfokus pada produksi dan brand building. Urusan distribusi diserahkan kepada sister company yang laporan keuangannya dikonsolidasikan ke dalam laporan keuangan milik induk usahanya. Bedanya, laporan keuangan induk usaha ICBP, yatu INDF, sudah dapat kita akses karena INDF merupakan perusahaan terbuka. Berbeda dengan MYOR yang masih menutup rapat-rapat informasi mengenai jaringan distribusinya.
Hati-hati, jika seiring berjalannya waktu ternyata cuanmu tidak sebanding dengan cuan orang lain yang memiliki saham yang sama, berarti ada yang tidak beres dengan bisnis tersebut. Besar kemungkinan bahwa kamu sudah dirugikan.
Candor: Kualifikasi Manajemen yang Terlupakan
Candor atau keterusterangan adalah sifat yang kita ingin agar dimiliki oleh manajemen. Seiring berkembangnya teknologi dan AI yang memudahkan untuk terjadinya perpindahan saham dalam jangka pendek (day-trading), sifat-sifat yang melekat pada manusia pun sudah mulai dilupakan. Padahal, manajemen di balik suatu bisnis juga manusia sama seperti kita. Mereka acapkali melakukan kesalahan, dan seringkali juga punya kepentingan pribadi.
Apakah perusahaan sudah menyediakan informasi yang cukup untuk menganalisis bisnisnya? Atau malah ada sesuatu yang disembunyikan?
Sebelumnya sudah disebutkan bahwa manajemen tidak menyediakan data market share, padahal bisnis ekspor MYOR tergolong sukses. Manajemen juga tidak membuka informasi jaringan distribusi, padahal jantung dari bisnis manufaktur adalah distribusinya. Produk yang bagus sekalipun tidak akan memberikan nilai ekonomi jika sulit diakses oleh konsumen. Manajemen juga tidak menyajikan data best products, padahal manajemen dengan bangga mengklaim bahwa MYOR merupakan pionir dari jenis-jenis jajanan yang selalu berusaha mengeluarkan merek-merek terbaru. Ingat slogannya, "Satu lagi dari MAYORA"?
Menjadi investor adalah menjadi owner, jangan lupakan esensi tersebut. Kita berhak meminta informasi apapun yang berkaitan dengan jalannya bisnis.
Bagaimana kamu bisa menyebut dirimu pemilik bisnis jika tidak mengetahui sehebat apa produkmu di pasaran? Atau bahkan tidak mengetahui kemana saja produkmu didistribusikan. Bagaimana dengan produkmu yang paling laku di pasaran? Apakah kamu punya informasinya? Bagaimana mungkin kamu mau bermitra dengan manajemen yang menyimpan informasi-informasi penting tersebut darimu?
Coba lihat cuplikan sesi tanya-jawab Public Expose MYOR berikut.
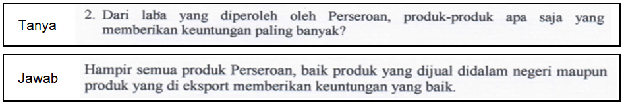
Seorang investor/potential investor yang hadir ke acara Public Expose untuk mendapatkan informasi best products dari MYOR, malah menerima jawaban yang sama sekali tidak menjawab pertanyaan yang disampaikannya.
Sebagai seorang owner/investor, bagaimana reaksi yang akan kamu tunjukkan?
Siapapun sadar bahwa itu bukan jawaban yang bisa memuaskan seorang owner. Jawaban tersebut tidak bisa membantu memperkirakan kemampuan pertumbuhan bisnis maupun dijadikan landasan untuk mengevaluasi keberhasilan investasi brand yang dilakukan MYOR.
Kalau bagimu hal-hal seperti ini adalah hal receh, maka tidak ada salahnya memilih berinvestasi di MYOR, atau perusahaan lain yang manajemennya kurang memiliki sifat candor. Namun sekali lagi kami ingatkan, investor adalah owner. Hak setiap investor adalah sama satu dan lainnya, walaupun hanya memiliki 1 lot saham.
Jika kompilasi iklan di youtube lebih mampu menjelaskan market coverage daripada manajemennya sendiri, maka ada yang aneh dengan bisnis tersebut.
Bagaimana pendapatmu? Mari diskusi di kolom komentar!
DISCLAIMER:
Artikel di atas dibuat semata untuk tujuan penyediaan referensi dan edukasi, bukan rekomendasi untuk keputusan keuangan dan investasi tertentu. Setiap pihak bertanggung jawab penuh atas keputusan keuangan dan investasi yang dibuatnya sendiri.
Penulis tidak memiliki posisi di saham MYOR. Analisis dibuat berdasarkan sumber-sumber yang dapat dipertanggungjawabkan dan dimuat sebagaimana adanya.
Sumber & edisi
Naskah oleh Fachry Nuzuli, pertama terbit 21 Agustus 2021. Edisi digital: 6 Oktober 2026. Batas informasi: 21 Agustus 2021, menggunakan tanggal publikasi sebagai batas atas.
Isi naskah dan urutan pembahasan dipertahankan. Keterangan sumber di setiap visual menjelaskan data yang tersedia. Gambar yang belum tersedia ditandai pada posisinya.
Publikasi asli ↗