Sektor media berpotensi menawarkan peluang pertumbuhan yang besar dalam jangka panjang, namun untuk memilih perusahaan terbaik di sektor ini tidak cukup hanya dengan melihat sinetron apa yang sedang hits, atau mengintip data audience share per hari ini.
Investor setidaknya harus dapat memilah mana bisnis media yang dikelola dengan baik serta memiliki ruang pertumbuhan, mana pula bisnis media yang hanya menjadi pemeran sampingan. Ketika perusahaan di sektor media sudah memiliki keunggulan kompetitif dibanding para pesaing, bisnisnya akan menjadi sangat profitable untuk jangka waktu yang panjang.
Sayangnya, sektor ini masih kurang populer di kalangan investor pemula. Mungkin karena mayoritas emiten memiliki struktur organisasi yang rumit, komposisi neraca yang harus well-mixed antara tangible/intangible assets, dan keunikan industri yang sering beririsan dengan ranah hukum terkait Intellectual Property, sehingga kurang beginner-friendly. Padahal, produk-produk dari sektor media selalu kita konsumsi setiap harinya. Sebut saja Free-to-air (FTA) services seperti televisi dan radio.
Di Indonesia, dua perusahaan televisi FTA dengan audience share tertinggi sudah terdaftar di bursa saham, yakni PT Media Nusantara Citra Tbk. (MNCN) dan PT Surya Citra Media Tbk. (SCMA).
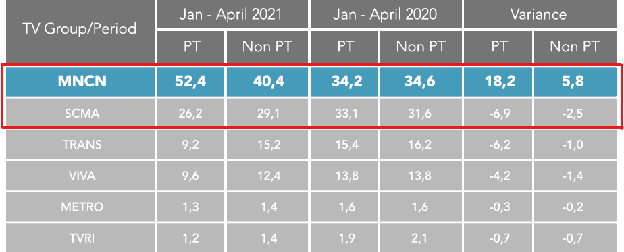
Pembahasan mengenai sektor media tidak akan pernah lengkap tanpa pertanyaan ultimate: Mana yang lebih baik, MNCN atau SCMA?
Topik ini kami anggap tidak pernah selesai dibahas. Karena memang belum terbukti siapa yang lebih baik dari siapa. Namun berdasarkan pengamatan kami, setiap ada pembahasan antara MNCN vs. SCMA, agendanya akan ditutup dengan argumen bahwa MNCN masih undervalued sedangkan SCMA sudah overvalued, sehingga para investor yang mencari ketenangan, harus memilih MNCN sebagai tempat berlabuh.
“Kalau saya punya saham SCMA pasti saya tukar dengan MNCN yang valuasinya jauh lebih murah. Kalau saya punya saham EMTK pasti saya tukar dengan saham BMTR yang valuasinya jauh lebih murah,”
Lo Kheng Hong (bisnis.com)
Statement tersebut bisa jadi benar, hanya jika klaim undervalued/overvalued disajikan dengan data yang eksplisit dan bisa diperdebatkan. Sangat disayangkan, argumen-argumen yang mengatakan bahwa MNCN masih undervalued sementara SCMA sudah overvalued, kebanyakan hanya didasari oleh bagaimana market menghargai saham-saham tersebut (PBV, PER, EV/EBITDA).
Market multiple, atau sering kali disebut sebagai relative valuation (valuasi relatif), adalah cara menilai suatu aset dengan membandingkannya kepada aset lain yang mempunyai kemiripan (relatif). Calon pembeli rumah, akan terlebih dahulu membandingkan harga rumah incarannya dengan rumah lain yang identik serta berada di lingkungan yang sama. Masuk akal, memang.
Namun, cara ini bisa salah dari dua sisi:
- Apakah rumah yang menjadi pembanding memang terjual pada harga yang 'wajar'?
- Apakah kedua rumah yang dibandingkan memang benar-benar 'bisa dibandingkan'?
Di sinilah letak kesalahan yang sering kali dibuat oleh para analis profesional. Karena terlalu sering digunakan, valuasi relatif akhirnya menjadi default setting dalam menilai harga saham. Market multiple dianggap sudah sempurna dalam merefleksikan nilai aset. Sebuah kekeliruan, mengingat di dalam price (harga) masih ada porsi ekspektasi pasar. Apalagi, pembanding yang sering digunakan dalam valuasi relatif adalah perusahaan lain di sektor yang sama. Padahal belum tentu keduanya merupakan aset sejenis.
Maka dari itu, sebelum membandingkan MNCN dan SCMA menggunakan valuasi relatif, pastikan dulu apakah kedua aset tersebut memang identik. Dua bisnis boleh dibandingkan bukan karena keduanya bergerak di sektor yang sama, namun karena kondisi fundamentalnya memiliki beberapa kemiripan.
Bisnis yang sebanding adalah yang memiliki arus kas/dividen, potensi pertumbuhan, dan risiko yang sama. Valuasi relatif dapat membantumu membandingkan bisnis batubara dan bisnis e-commerce, dengan syarat keduanya identik dari segi arus kas/dividen, pertumbuhan, dan risiko.
Perusahaan batubara yang baru dibangun akan banyak menghabiskan dana untuk melakukan eksplorasi dan melakukan penggalian lahan. Begitu pula sebuah bisnis e-commerce, yang identik dengan promosi besar-besaran dalam upaya menggaet calon pelanggan tetap. Tidak ada alasan yang tepat untuk membandingkan perusahaan batubara yang masih "hijau" dengan PTBA yang sudah punya miliaran ton cadangan batubara, atau membandingkan bisnis e-commerce kemarin sore dengan Amazon (AMZN) yang sudah mempunyai basis pelanggan setia dalam jumlah besar.
Kompleksitas cerita bisnis inilah yang jarang disampaikan dalam setiap analisis yang menggunakan valuasi relatif. Seolah-olah valuasi relatif dapat dilakukan dengan singkat dan hanya butuh informasi seminimal mungkin. Padahal daripada valuation (menilai), metode seperti itu lebih tepat disebut pricing (menghargai), karena terpaksa untuk mengikutsertakan mood pasar secara kolektif.
Mirisnya lagi, penggunaan rasio pasar (market multiple) secara kaku yang terus dilakukan dari waktu ke waktu berujung kepada kesimpulan tidak matang yang berbunyi: "saham ABCD lebih berisiko karena PER-nya sangat tinggi."
Atau dalam kalimat yang lebih kontroversial:
"Setiap Rp 1,- laba SCMA harus ditebus dengan Rp 22,- (PER 22x). Sementara untuk menebus Rp 1,- laba MNCN, hanya butuh uang tunai sejumlah Rp 6,- (PER 6x). Kesimpulannya SCMA jauh lebih berisiko daripada MNCN."
(Bukan pak LKH).
Menyimpulkan risiko suatu aset tanpa ada pembahasan potensi arus kas, peluang pertumbuhan, maupun faktor-faktor yang berpotensi menghambat kinerja di masa depan. Cukup lihat laba 12 bulan kebelakang, lalu di-compare dengan mood pasar yang kebetulan sedang bullish terhadap Grup EmTek, dan sedang bearish terhadap Grup MNC. Ada yang lebih buruk dari ini?
Kesimpulan sejenis, percaya atau tidak, sangat sering dikeluarkan oleh analis-analis saham di Indonesia. Tanpa sadar, pengambilan kesimpulan yang cacat logika tersebut terus terakumulasi hingga menjadi kebenaran kolektif yang tidak perlu diperdebatkan lagi.
Namun bukan INVESTABOOK namanya jika tidak menawarkan thoughtful disagreement terhadap pemahaman yang selama ini sudah mendarah daging.
Menurut kami, PER dan PBV yang lebih rendah tidak bisa dijadikan landasan untuk menyimpulkan bahwa MNCN sedang undervalued dibandingkan saingannya SCMA.
Dalam banyak aspek kualitatif, selisih PER dan PBV justru menjadi petunjuk bahwa MNCN jauh lebih berisiko dibandingkan SCMA. Kontradiktif dengan kepercayaan yang selama ini dianut.
MNCN tidak lantas menjadi rendah risiko karena market multiple-nya kecil. Justru sebaliknya, multiple kecil adalah output dari tingginya risiko yang melekat pada saham MNCN.
Apa sajakah aspek kualitatif yang menghasilkan kesimpulan demikian? Simak pembahasannya di sini!
Kualitas Aset dalam Neraca MNCN
Kami selalu menekankan pentingnya story di balik angka pada laporan keuangan. Tanpa analisis yang komprehensif, laporan keuangan hanyalah setumpuk data yang tidak menjelaskan apapun.
Pertanyaan yang sering ditanyakan kepada INVESTABOOK adalah: darimana mulai analisisnya?
Fair point. Melihat setumpuk data tanpa tahu harus mulai dari mana tentu adalah aktivitas yang cepat menghabiskan stamina. Namun jika selama ini kamu telah berselancar di website INVESTABOOK dan sudah mengonsumsi >30 artikel yang kami publish, sepertinya kamu sudah tahu apa kata kuncinya.
Ya, Return on Equity**!**
Raison d'être dari sebuah bisnis adalah untuk melipatgandakan ekuitas yang telah diinvestasikan. Dengan kata lain, meningkatkan kekayaan pemegang saham, dan satu-satunya metrik profitabilitas yang menjelaskan tujuan tersebut adalah Return on Equity (ROE).
Kami berani mengatakan bahwa ROE adalah North Star metric dalam analisis fundamental bisnis.
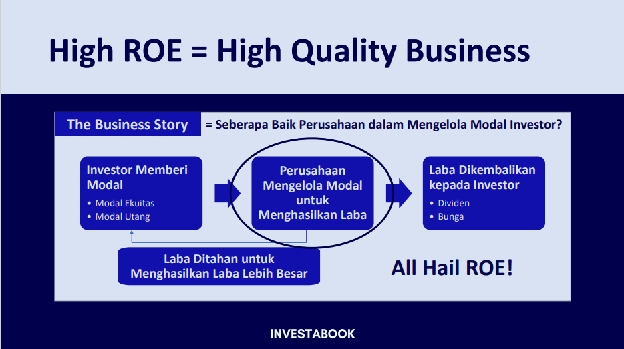
Lalu apa kaitan antara MNCN, SCMA, Valuasi Relatif, dan ROE?
Semuanya berhubungan dengan Price to Book Value (PBV). Multiple PBV terdiri dari P=price (harga) dan BV=book value (ekuitas). Dengan kata lain, PBV memberikan informasi harga yang perlu kamu bayar untuk setiap ekuitas pada sebuah bisnis.
Masalahnya, not all equities are created equal. Tidak semua ekuitas tercipta sama. Ada yang berkualitas tinggi dan ada pula yang biasa-biasa saja.
Di sinilah ROE memainkan perannya. ROE yang dihasilkan suatu bisnis bisa memberikan informasi tentang kualitas aset yang terkandung di dalamnya. Berikut adalah ROE historis MNCN dan SCMA.
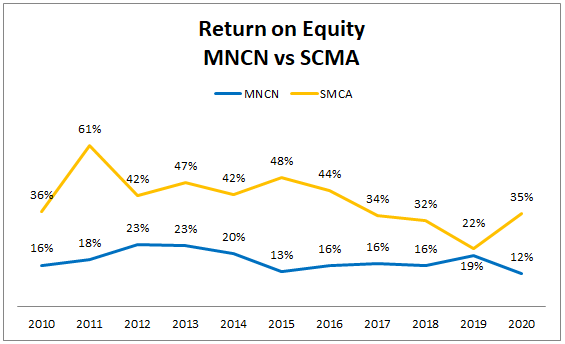
Grafik di atas menunjukkan bahwa MNCN selalu kesulitan untuk mengimbangi performa SCMA dalam jangka panjang. Hal ini dapat terjadi karena ada perbedaan efektivitas pemanfaatan aset dari kedua perusahaan. Manajemen SCMA terbukti lebih telaten dalam memilih tujuan alokasi dana. Sehingga, aset yang dimiliki oleh SCMA jauh lebih produktif dalam menghasilkan laba dibanding aset milik MNCN.
Dengan kalimat yang lebih sederhana, uang yang kamu titipkan kepada manajemen SCMA, dialokasikan untuk membeli aset yang lebih 'menghasilkan' dibanding pilihan alokasi dana dari manajemen MNCN.
Bisnis seperti SCMA biasa kita sebut sebagai Capital Efficient Company (CEC), yaitu bisnis yang mempunyai efisiensi tinggi dalam menggunakan capital (modal), sehingga return yang didapatkan bisa sangat maksimal.
Inilah yang harus kamu cari ketika ingin berinvestasi di sebuah bisnis. Dalam jangka panjang, performa dari aset tidak berkualitas akan tertinggal jauh dari perusahaan lain dengan aset yang lebih berkualitas.
Atas dasar itulah SCMA dihargai pada PBV 7,15x dan MNCN dihargai pada PBV 0,8x (3 September 2021).
Investor rela membayar SCMA hingga 7 kali nilai buku (ekuitas) karena terbukti bahwa SCMA tidak butuh ekuitas dalam jumlah besar untuk dapat menghasilkan return besar. Di dalam susunan capital SCMA, ada rahasia keunggulan bisnis yang membantunya untuk meraih laba hingga Rp 1,1 triliun padahal ekuitasnya hanya 3,8 triliun rupiah.
Berapa ekuitas yang dibutuhkan MNCN untuk menghasilkan laba dengan jumlah yang sama (Rp 1,1 T)?
Dengan asumsi target laba bersih 1,1 triliun rupiah, serta performa ROE 12% seperti kinerja MNCN tahun 2020, maka ekuitas yang dibutuhkan oleh MNCN adalah 9,1 triliun rupiah. MNCN harus memiliki nilai ekuitas sebanyak 2,3 kali lipat SCMA sekedar untuk mengimbangi performanya.
Namun pada keadaan aktualnya, MNCN tercatat memiliki nilai ekuitas sebesar Rp 14,4 triliun untuk tahun buku 2020. Serta mencatatkan laba bersih sebesar 1,7 triliun.
Andaikata SCMA memiliki ekuitas setara (Rp 14,4 T) dan masih berkinerja seperti saat ini (ROE 35%), maka SCMA akan mencatatkan laba bersih sebesar Rp 5 triliun rupiah. Hampir tiga kali lipat kinerja MNCN.
Bongkar Jeroan Neraca MNCN
ROE 12% dengan ekuitas sebesar Rp 14,4 triliun adalah data kuantitatif. Kamu masih harus mengawinkannya dengan analisis kualitatif agar dapat menghasilkan kesimpulan yang lebih komprehensif. Setidaknya kesimpulannya nanti harus bisa menjawab pertanyaan: Mengapa MNCN kesulitan mengimbangi performa SCMA?
Untuk menjawab pertanyaan tersebut, mari breakdown neraca MNCN, dan bandingkan dengan SCMA menggunakan common size.
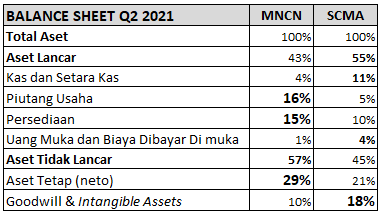
Dari perbandingan common size, dapat dilihat bahwa pilihan alokasi dana manajemen MNCN dan SCMA sedikit berbeda. Di mana manajemen MNCN mencatat total aset tetap hingga 29% dari aset keseluruhan perusahaan. Di lain sisi, manajemen SCMA justru lebih memilih untuk memperkaya perusahaan dari kepemilikan intangible assets (aset tak berwujud).
Salah satu bukti "lemahnya" nilai aset MNCN dapat dilihat dari piutang perusahaan. Di artikel MYOR, kami sudah menjelaskan bahwa akun piutang usaha berkaitan erat dengan nilai tawar perusahaan dalam suatu industri.
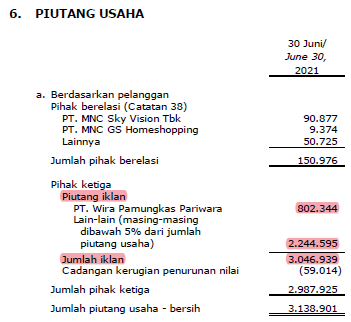
Tingginya nilai piutang menjadi clue bahwa, terlepas dari nama besarnya, nilai tawar MNCN di industri media ternyata juga tidak begitu besar. Hal ini mengingatkan kita kepada komentar Michael Tjandra (GM Sales SCMA) di kolom komentar suatu unggahan milik akun instagram @IndoTVTrends pada 22 Januari lalu. Beliau mengatakan bahwa estimasi tarif iklan Prime Time RCTI dibanderol sedikit lebih murah (Rp 100 juta/30 detik) daripada SCTV (Rp 110 juta/30 detik).
Laba bersih dari laporan laba rugi akan dicatat ke laporan perubahan ekuitas dan kemudian akan menambahkan total ekuitas untuk tahun depan. Jadi, perusahaan boleh mencatat laba dan segera memindahkannya sebagai penambahan ekuitas perusahaan, padahal penjualannya belum dibayar alias masih dalam bentuk piutang.
Kemampuan perusahaan dalam meningkatkan penjualan tidak begitu berarti bila penjualan tersebut didominasi oleh piutang. Keberlangsungan bisnis hanya dapat ditunjang oleh cash in, bukan sales.
Satu lagi data yang cukup mengganggu adalah nilai persediaan MNCN yang juga cukup tinggi. Mencakup 15% dari total aset MNCN.
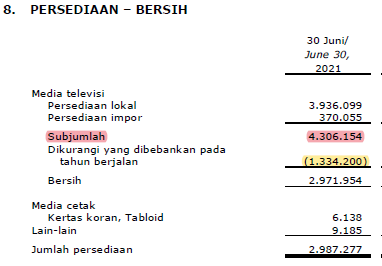
Persediaan yang dimaksud adalah persediaan konten yang dalam vocabulary industri media disebut sebagai content library. Content library sendiri adalah indikator yang dibangga-banggakan oleh bisnis media. Dalam Public Expose terbarunya, MNCN memaparkan bahwa perseroan memiliki content library hingga >300.000 jam tayang dengan kapasitas produksi tahunan sebanyak >23.000 jam tayang.
Sayangnya, jumlah persediaan konten yang besar tidak menjamin kepada peningkatan kekayaan pemegang saham. Terbukti dari total konten senilai 4,3 triliun rupiah, MNCN hanya mampu mendulang 1,7 triliun rupiah laba bersih.
Berapa nilai konten (persediaan) SCMA untuk meraih laba bersih senilai Rp 1,1 triliun? 700 miliar rupiah. Disparitasnya sungguh lebar, 'kan?
Kesimpulannya, pada bisnis yang bergerak di sektor-sektor tertentu, kamu akan menemukan perusahaan yang mampu mencatatkan kinerja luar biasa walaupun hanya memiliki aset dalam jumlah minim. Perusahaan dengan karakter seperti ini layak dihargai beberapa kali lipat nilai bukunya, karena perusahaan sudah membuktikan bahwa minimnya nilai buku tidak menjadi halangan untuk mencetak laba lebih tebal. Malah semakin rendah nilai bukunya, semakin efisien pula kinerjanya.
Meskipun begitu, dibutuhkan kemampuan analisis yang komprehensif serta ketelitian lebih agar kamu tidak terkecoh dengan data mentah yang ditampilkan oleh laporan keuangan.
Memang, MNCN memiliki ekuitas hingga 14,4 triliun dan SCMA hanya memiliki ekuitas senilai 3,8 triliun. Namun ternyata, secara proporsional, SCMA jauh menungguli kinerja MNCN.
Sometimes, less is more.
Kualitas Laba "Membunuh" Ekspektasi Pasar
Selain PBV, salah satu market multiple yang menjadi langganan para analis dan investor adalah PE Ratio (PER). Fungsi dari PE adalah membandingkan harga saham hari ini dengan kemampuan menghasilkan laba bersihnya. Perusahaan yang diperdagangkan pada PE 10x, berarti dijual seharga 10 kali laba bersihnya. Dengan anggapan bahwa perusahaan akan menghasilkan laba stagnan di tahun depan, serta tahun-tahun berikutnya, maka kamu butuh 10 tahun untuk berada di titik impas.
Menjalankannya tentu saja tidak semudah itu. Ada sedikit tweak yang justru lebih mungkin untuk terjadi di kehidupan nyata.
Pada praktiknya, perusahaan diminta untuk menghasilkan laba lebih tinggi daripada laba yang diraih tahun kemarin. Lalu bertumbuh lagi di tahun depan, dan bertumbuh terus hingga bertahun-tahun sesudah pembelian saham awal.
Misalnya kamu membeli selembar saham dengan laba Rp 1000,- di harga 10 ribu rupiah. Berarti kamu baru saja melakukan pembelian pada PE 10 kali. Apakah kamu sanggup menunggu hingga 10 tahun untuk modal awal tersebut kembali padamu? Tentu saja tidak bisa. Setidaknya kamu masih akan dirugikan oleh inflasi di masa depan. Mungkin butuh 12 hingga 13 tahun lebih agar modalmu bisa kembali.
Namun, coba bayangkan, jika perusahaan yang baru saja kamu beli tersebut mampu untuk bertumbuh 100% di tahun depan (laba Rp 2.000,-), lalu melanjutkan pertumbuhan 100% lagi di tahun ketiga (laba Rp 4.000,-), sesungguhnya kamu (mulai dari tahun ketiga) hanya membayar perusahaan pada PE 2,5 kali. Jika perusahaan terus melanjutkan pertumbuhannya beberapa tahun ke depan, tentu saja kamu tidak perlu menunggu hingga 10 tahun.
Dari sinilah konsep PE Growth (PEG) berakar. PEG bukanlah hal baru yang berbeda dari PER yang selama ini dikenal. PEG hanya modifikasinya, yang membantu kita dalam meng-input faktor growth ke dalam rasio PE. Ingat, investasi selalu bersifat forward looking, maka gunakanlah tools yang membantu untuk tujuan jangka panjang tersebut.
Permasalahannya ada pada kapasitas investor dalam memperkirakan pertumbuhan perusahaan di masa depan. Tidak semua orang bisa percaya diri dalam memprediksi masa depan suatu bisnis. Lagipula, memang ada nature sektor bisnis yang lebih sulit diprediksi daripada sektor yang lain. Sektor media adalah salah satunya.
Untuk itu, dibutuhkan pemahaman khusus mengenai cara perusahaan di sektor media meraih laba.
Bagaimana Cara Perusahaan Media Mencetak Laba?
Sederhana. Perusahaan di sektor media menghasilkan laba dengan membuat pesan atau menjadi perantara untuk menyampaikan pesan kepada masyarakat. Pesan, dibalut dalam sebuah konten yang disebarkan melalui televisi, radio, koran, hingga streaming platform, music platform, podcast dan seterusnya. Pada dasarmya, tidak ada batasan mengenai cara menyampaikan pesan.
Karena itulah, MNCN dan SCMA juga merambah ke industri bisnis digital seperti online video platform dan digital publishing yang dibangun di ekosistem mereka sendiri, serta ikut ambil bagian dalam platform media sosial yang dibangun oleh perusahaan lain seperti Facebook, Youtube dan Tiktok.
Saat ini, pendapatan MNCN dan SCMA masih didominasi oleh pendapatan iklan dari televisi. Per 2020, 69% pendapatan SCMA datang dari pendapatan iklan. Jauh melebihi SCMA, MNCN justru mencatatkan pendapatan iklan hingga 84% dari total pendapatan 2020.
Lihat data lengkap
| Periode / kelompok | Iklan (%) | Konten & lainnya (%) |
|---|---|---|
| MNCN | 84 | 16 |
| SCMA | 69 | 31 |
Transkripsi gambar asli MNCN-vs-SCMA-7.png.
Lihat gambar sumber
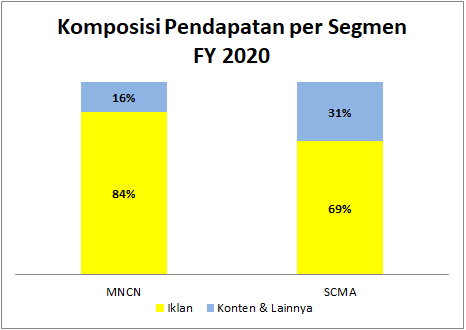
Pendapatan dari segmen advertising biasanya memberikan margin laba yang lumayan, namun cukup volatil. Penyebabnya adalah kondisi makro ekonomi yang mendasari keputusan belanja iklan perusahaan-perusahaan lain. Seperti yang kita ketahui, belanja iklan & promosi adalah pos yang pertama kali dipangkas oleh manajemen bila performa perusahaan sedang memburuk. Bisnis media yang terlalu bergantung pada pendapatan iklan akan sangat sensitif terhadap kondisi ekonomi nasional.
Karena itulah, peluang perluasan menuju model bisnis subscription-based tidak boleh di sia-siakan. Kedua perusahaan sejauh ini sudah mulai gencar dengan online platform masing-masing. SCMA dengan Vidio, dan MNCN dengan RCTI+. Namun untuk saat ini kelihatannya secara proporsiponal performa Vidio milik SCMA cukup mengungguli kinerja RCTI+ milik MNCN.
Seperti perusahaan dengan PBV kecil yang merupakan imbas dari ROE yang rendah, perusahaan dengan ekspektasi pertumbuhan laba yang rendah juga akan "dihukum" dengan PE ratio yang kecil.
Maka dari itu, sebelum menyimpulkan bahwa perusahaan dengan PE rendah adalah perusahaan yang undervalued, kamu harus memastikan terlebih dahulu variable penentunya: expected growth rate atau ekspektasi pertumbuhan.
Perusahaan undervalued adalah yang diperdagangkan pada PE yang rendah padahal menyimpan potensi pertumbuhan yang tinggi. Bukan semata PE-nya rendah saja, padahal expected growth-nya juga rendah.
Dengan kualitas aset dan kualitas pendapatan seperti itu, apakah MNCN dengan PBV 0,8x dan PE 6x memang tergolong undervalued? Atau jangan-jangan, MNCN sudah wajar dihargai serendah itu? Keputusannya ada di tanganmu.
Pentingnya Man Behind The Gun
Man behind the gun atau orang di balik senapan adalah salah satu kunci pencapaian target. Setiap kisah, estimasi, dan target, yang dibuat tanpa eksekutor andal hanya akan berakhir jadi wacana.
Bagaimana cara mendeteksi tingkat keandalan eksekutor (manajemen) perusahaan?
Dalam satu siklus kehidupan bisnis, ada dua entitas yang perlu kamu perhatikan. Pertama adalah entitas tidak hidup berupa aset yang dimiliki oleh bisnis; kedua adalah entitas hidup yang kita sebut sebagai manajemen.
Coba kamu bandingkan usianya, dan cari tahu mana entitas yang "lebih lama" berada di perusahaan.
Pada perusahaan yang dikendalikan oleh manajemen profesional, biasanya usia aset lebih tua daripada masa pimpinan manajemen yang memimpin perusahaan hari ini. Kebalikannya berlaku pada family-managed business, aset akan lebih dulu silih berganti melewati fase regenerasi, sementara pimpinan tertinggi masih dipegang oleh orang yang sama atau orang lain dengan nama belakang sama.
Perusahaan dengan karakteristik kedua, biasanya mampu menumbuhkan nilai intrinsik perusahaan dalam jangka panjang karena faktor rasa kepemilikan yang lebih kuat, ditambah dengan faktor pendukung lain seperti tidak takut dipecat.
Meskipun begitu, selain "rasa kepemilikan" yang tinggi, biasanya para pendiri memang memiliki saham perusahaan dalam jumlah besar. Sehingga pada praktiknya, keputusan tertinggi selalu jatuh di tangan keluarga pendiri.
Hal ini mengakibatkan terbukanya peluang bagi keluarga pendiri untuk menikmati cuan dari jalur yang tidak biasa. Lazimnya, pemilik ekuitas mendapatkan jatah dividen sebagai keuntungan yang didapatnya dari kepemilikan bisnis. Namun dengan kepemilikan bisnis yang besar, akan terbuka fitur lain untuk mendapat cuan yang hanya bisa diakses oleh keluarga pendiri, yaitu transaksi pihak berelasi.
Beberapa perusahaan yang dipimpin oleh keluarga pendiri menjalankan aksinya dengan terang-terangan. Umumnya melalui peningkatan piutang usaha pihak berelasi. Hal ini tentunya masih legal dan tidak melanggar hukum, namun kurang "canggih" dan mudah dideteksi. Investor cerdas pasti akan menjauh dari perusahaan seperti ini.
Namun ada beberapa konglomerasi yang lebih memilih untuk "main cantik" dengan jalur cuan yang lebih elegan. Salah satunya adalah Salim Group yang berhasil memanfaatkan mekanisme pendanaan akuisisi untuk cuan dari perusahaan lain yang juga dimilikinya. Cara ini juga legal, namun sangat banyak layer yang harus dibuka untuk mendapatkan angka pasti "kerugian" yang dialami investor minoritas.
Pun kondisi tersebut hanya bisa tercapai ketika perusahaan memiliki konglomerasi yang sangat kompleks dengan cakupan yang sangat luas dan penguasaan aset dalam jumlah besar.
Ketika keluarga pendiri sudah mencapai tahap tersebut, maka akan sangat banyak manuver-manuver canggih yang possible dan plausible untuk dieksekusi oleh mereka. Sehingga, untuk melindungi diri dari kemungkinan terburuk, investor minoritas harus menetapkan discount rate tinggi terkait integritas manajemen. Plus, discount atas kompleksitas organisasi untuk merepresentasikan ketidaktahuan kita terhadap rahasia-rahasia perusahaan.
Dengan memahami bahwa investor minoritas selalu berada dalam posisi yang kurang diuntungkan —akibat kurangnya akses data menuju rahasia-rahasia konglomerasi, kamu bisa lebih berhati-hati terhadap potensi kerugian yang mungkin terealisasi.
Pekerjaan investor untuk menyingkap tirai-tirai yang terselimuti dalam konglomerasi besar akan jauh lebih berat. Namun kami akan memberikan beberapa fakta terkait MNC Grup sebagai bahan bakar untuk berpikir lebih mendalam.
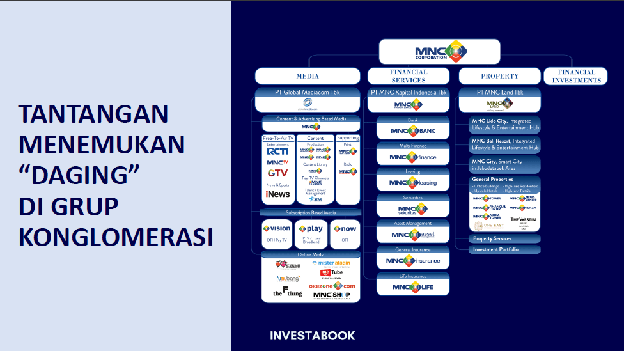
Dalam sebuah grup konglomerasi, pasti akan ada salah satu perusahaan yang menjadi sumber cuan pemilik, dan anak-anak usaha lainnya akan dimanfaatkan untuk mendongkrak kinerja perusahaan tersebut. Layaknya seorang carry yang bertugas untuk "mengangkat" tim namun selalu dilindungi oleh beberapa support yang akan membersihkan jalan untuknya. Perusahaan tersebut bisa kita sebut sebagai "daging."
Seperti yang INVESTABOOK katakan, "temukanlah di mana 'daging'nya?"
Jika "daging" Grup Salim adalah ICBP yang terang-terangan selalu disupport oleh sister company-nya, maka pengetahuan dasar tersebut tidak berlaku di Grup MNC. Kamu akan menghadapi kesulitan untuk menemukan bisnis "daging" di Grup MNC. Sejauh pengamatan kami, MNCN bukanlah "daging" yang selalu dilindungi dan di-support oleh MNC Grup.
Salah satu buktinya dapat dilihat dari keputusan perusahaan untuk mengeluarkan aplikasi yang fungsinya sama dengan RCTI+ yaitu Vision +, yang dinaungi oleh MNC Vision (IPTV).
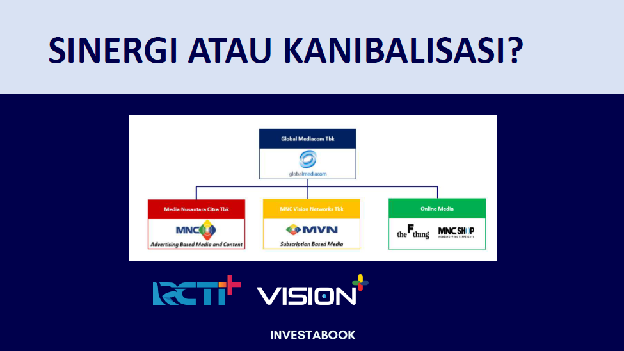
MNCN adalah anak usaha PT Global Mediacom Tbk. (BMTR), sekaligus cucu usaha MNC Grup (BHIT). Kepemilikan BMTR di MNCN hanya 53%, sementara kepemilikan BMTR terhadap IPTV justru mencapai 62%.
Mengapa manajemen MNC Grup memutuskan untuk mengambil strategi sinergi yang lebih mirip kanibalisasi?
Kami tidak tahu pasti. Namun satu hal yang kami sadari, ukuran MNC Grup terlalu besar untuk di-carry oleh satu perusahaan saja. Sehingga, menemukan "daging" di MNC Grup tentu merupakan pekerjaan yang lebih melelahkan, dan sepertinya risk & reward-nya tidak sebanding.
Daripada terlalu banyak main tebak-tebakan, lebih baik menetapkan discount factor yang tinggi untuk ukuran, kompleksitas, dan integritas dari MNC Grup serta manajemennya.
"Lebih Murah" Belum Tentu Benar "Murah"
MNCN diperdagangkan pada PE 6 kali, sementara SCMA dihargai setara 22 kali laba bersih, saham mana yang menyimpan peluang? Apakah MNCN lebih murah dari SCMA? Atau, pertanyaan yang lebih penting: Apakah mereka adalah perusahaan yang identik?
"Multiple (valuasi relatif) itu mudah digunakan dan mudah disalahgunakan."
Aswath Damodaran
Menilai murah/mahal suatu saham berdasarkan saham lain di sektor yang sama tentu bukanlah hal yang bijak. Karena ternyata karakter bisnis MNCN dan SCMA cukup berbeda.
Kami ulangi, bisnis yang sebanding adalah yang memiliki arus kas/dividen, potensi pertumbuhan, dan risiko yang sama. Menggunakan valuasi relatif untuk membandingkan dua perusahaan semata karena berada di sektor yang sama, tak ubahnya membandingkan dua individu karena nama belakangnya sama. Tidak ada ukuran yang pasti untuk mengatakan salah satu lebih baik dari yang satunya, karena keduanya memiliki karakteristik individu yang sama sekali berbeda.
Tugas utama dari seorang investor adalah mencari tahu karakteristik tersebut. Pahami earning power perusahaan, kualitas asetnya, dan cari tahu orang di balik kemudinya, dan lakukan analisis komprehensif untuk menemukan poin-poin penting yang merupakan keunggulan perusahaan.
Untuk mengetahui suatu bisnis dihargai murah atau mahal, kamu harus mencari tahu tingkat arus kas/dividen, potensi pertumbuhan, dan risiko yang melekat. Jika kamu menentukan murah/mahal tanpa ketiga poin di atas, coba pertimbangkan lagi, itu investasi atau spekulasi?
Bagaimana pendapatmu? Mari diskusi di kolom komentar!
DISCLAIMER:
Artikel di atas dibuat semata untuk tujuan penyediaan referensi dan edukasi, bukan rekomendasi untuk keputusan keuangan dan investasi tertentu. Setiap pihak bertanggung jawab penuh atas keputusan keuangan dan investasi yang dibuatnya sendiri.
Penulis tidak memiliki posisi di saham MNCN & SCMA. Analisis dibuat berdasarkan sumber-sumber yang dapat dipertanggungjawabkan dan dimuat sebagaimana adanya.
Sumber & edisi
Naskah oleh Fachry Nuzuli, pertama terbit 6 September 2021. Edisi digital: 6 Oktober 2026. Batas informasi: 6 September 2021, menggunakan tanggal publikasi sebagai batas atas.
Isi naskah dan urutan pembahasan dipertahankan. Keterangan sumber di setiap visual menjelaskan data yang tersedia. Gambar yang belum tersedia ditandai pada posisinya.
Publikasi asli ↗