Ekadharma International (EKAD) adalah salah satu emiten yang menjadi favorit long term investor di Bursa Efek Indonesia (BEI). Produsen pita perekat (lakban) merek andalan Daimaru ini memiliki kinerja historis yang relatif konsisten dan dikelola oleh manajemen yang "lempeng" tanpa aksi korporasi aneh-aneh.
Kapitalisasi pasar EKAD yang masih kecil (+ 1 triliun rupiah) juga membuatnya relatif tidak bisa disentuh oleh investor institusi dan big fund. Hal ini membuat EKAD menjadi nampak sebagai saham yang sempurna bagi retail investor yang mencari saham dengan fundamental bisnis yang bagus, manajemen yang bisa dipercaya, dan market multiple (PE dan PBV) yang rendah.
Ada pula yang mengatakan bahwa grafik harga saham EKAD dalam jangka panjang mirip seperti BBCA yang relatif konsisten bergerak ke kanan atas dengan volatility yang tidak terlalu tinggi.
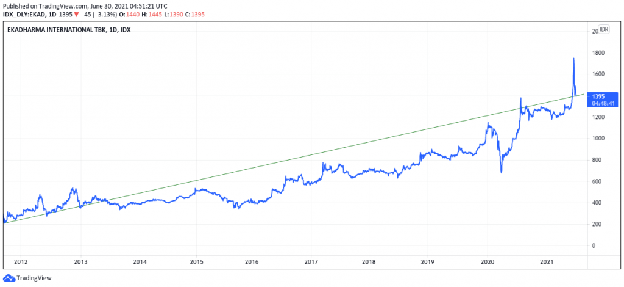
Dalam sejumlah analisis, EKAD juga dianggap mendapatkan tailwind (efek percepatan) dari pertumbuhan industri e-commerce di Indonesia yang mencapai 74% per tahun sejak tahun 2015, sama seperti bisnis delivery service.
Tailwind adalah angin yang mendorong ekor (tail) pada pesawat terbang, senantiasa membantu meningkatkan laju pesawat.
Istilah tailwind juga dipakai dalam dunia keuangan. Merujuk kepada situasi tertentu (biasanya dalam skala makro ekonomi) yang dapat mengakselerasi laju pertumbuhan penjualan atau laba bersih pada industri tertentu.
Namun, ternyata kinerja EKAD pada tahun 2020 memberi cerita yang berbeda. Laba bersih EKAD memang tumbuh 27%, tetapi pertumbuhan tersebut didorong oleh peningkatan margin laba. Karena faktanya, penjualan EKAD pada tahun 2020 justru anjlok 11%. Padahal, pada periode yang sama, karena pandemi COVID-19 dan Pembatasan Sosial Berskala Besar (PSBB), nilai transaksi e-commerce di Indonesia meningkat 52%.
Where's the missing link?
Lakban adalah Branded Commodity
Brand Daimaru, salah satu produk pita perekat andalan EKAD meraih penghargaan Top Brand di kategori Lakban pada tahun 2015, 2018, dan 2019. Namun, apakah penghargaan tersebut dapat menjadi bukti bahwa EKAD memiliki economic moat dari sisi brand?
Belum tentu. Brand menjadi economic moat yang melindungi profitabilitas perusahaan dalam jangka panjang hanya jika brand tersebut mampu menciptakan recurring revenue dan willingness to pay. Karena persepsi atas kualitas yang lebih tinggi, konsumen rela membayar lebih mahal.
Jika konsumen masih price sensitive atau sangat peduli pada harga dalam proses pengambilan keputusan beli, maka sepopuler apapun brand dari produk yang dijual perusahaan, produk tersebut akan tetap menjadi komoditas. Atau kita bisa menyebutnya branded commodity.
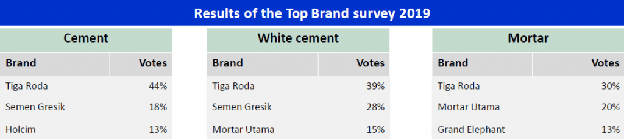
Contoh lain dari branded commodity adalah produk semen. Pada tahun 2019, Brand Semen Tiga Roda dari Indocement Tunggal Prakarsa (INTP) telah meraih penghargaan Top Brand selama 13 tahun berturut-turut. Meskipun per semester I 2020, pangsa pasar INTP hanya 26,1%, kalah dibanding Semen Indonesia (SMGR) yang mencapai 53,1%, tetapi SMGR punya banyak brand semen. Adapun brand Semen Gresik yang paling unggul, masih berada di bawah Semen Tiga Roda.
Karena itulah peningkatan nilai transaksi e-commerce yang kebanyakan diisi oleh pelaku usaha mikro dan rumahan jadi tidak signifikan terhadap penjualan EKAD.
Pelaku usaha dalam kategori ini memang tidak memperhatikan merek ketika memutuskan untuk membeli. Mereka hanya butuh fungsi lakban sebagai alat perekat. Semakin murah harganya, justru semakin menarik.
Lanskap Persaingan Industri Lakban
Industri lakban adalah industri yang membosankan. Jarang diliput media, tidak ada inovasi, serta laju pertumbuhannya sangat lamban.
Membosankan bukan?
Ya, membosankan. Namun dibalik model bisnis yang boring tersebut, ada parit luas yang terbentuk seiring berjalannya waktu.
Industri lakban adalah industri yang tidak berkembang. Bukan karena miskin inovasi, namun memang tidak butuh inovasi. Dikatakan tidak berkembang juga karena model bisnisnya tidak menuntut agar perusahaan bisa fast-changing mengikuti permintaan pasar ala-ala tech company belakangan ini.
Sifat tidak berkembang tersebut ternyata tidak sepenuhnya buruk. Sifat tersebut justru menjadi tameng unik yang bisa menghalangi calon-calon kompetitor untuk masuk ke industri serupa. Alasannya sederhana, karena industri ini tidak kelihatan menarik. Tidak ada embel-embel disrupsi teknologi. Tidak ada growth story yang dilebih-lebihkan. Tidak butuh terobosan baru yang kedengaran fancy.
Contohnya EKAD. Salah satu pemimpin pasar di industri lakban yang telah memproduksi lakban sejak 1983. Dalam jangka waktu yang panjang tersebut, EKAD sama sekali tidak berkembang. Tidak ada perubahan model bisnis. Tidak ada inovasi yang tidak perlu. Namun bisnisnya masih stabil hingga sekarang.
Kompetitor terdekat EKAD adalah sebuah perusahaan privat bernama PT Pitamas Indonusa yang memproduksi lakban merek Nachi melalui anak usahanya PT Nachindo Tape Industry sejak tahun 1983. Ya, pada tahun yang sama dengan EKAD.
Pitamas dan EKAD adalah salah dua market leader di industri lakban. Biarpun begitu, keduanya ternyata memiliki basis pelanggan yang jauh berbeda.
Pitamas lebih fokus ke pasar ekspor dan sudah melakukan ekspor ke 40 negara. Kegiatan ekspor juga sudah dilakukan sejak 1996.
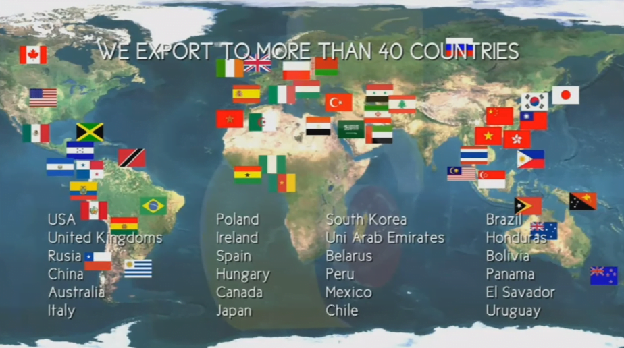
Lain halnya dengan EKAD yang lebih fokus ke pelanggan korporasi. Kegiatan ekspor pun baru dimulai sejak tahun 2007 dan hanya ke negara tujuan Malaysia.
Basis pelanggan korporasi yang besar inilah yang diam-diam mengakibatkan penjualan EKAD anjlok hingga 11% per tahun 2020. Efek domino dari melambatnya pertumbuhan ekonomi berdampak pada jumlah permintaan lakban pelanggan EKAD yang didominasi oleh pelanggan level korporasi. Ditambah lagi pembatasan sosial hingga lock down di negara Malaysia yang mengakibatkan penjualan ekspor EKAD tumbuh negatif 28% secara yoy.
Sejak awal, EKAD memang tidak fokus jualan pada konsumen akhir. Model bisnis EKAD lebih kearah B2B daripada B2C.
Fokus pasar yang berbeda menjadikan keduanya tidak gontok-gontokan dalam berebut pangsa pasar. Kedua perusahaan bisa santai menjalankan bisnis utamanya. Malah ternyata dengan keunikannya tersendiri, kedua perusahaan berhasil merambah niche market.
Niche market atau ceruk pasar, adalah bagian penjualan industri dengan target pasar dan konsumen yang spesifik. Pasarnya tidak besar, namun industrinya dibutuhkan.
Perusahaan yang mampu mendominasi niche market bisa kita sebut sebagai "big fish in a small pond". Ikan besar di kolam kecil. Dengan kata lain, perusahaan skala besar pada industri yang kecil.
Dampak terusan dari skala besar pada industri yang kecil adalah kurangnya serangan dari kompetitor baru. Sehingga perusahaan mampu meningkatkan market share secara perlahan tapi pasti. Esensi tersembunyi dari menguasai niche market adalah menjadikan industri tersebut memiliki high barrier to entry bagi calon kompetitornya. Minimnya keberadaan kompetitor juga menjaga perusahaan dari tuntutan untuk melakukan perang harga.
Terbukti dengan EKAD yang rutin menaikkan harga jual produknya setiap tahun dan masih mampu meningkatkan penjualan (sebelum tahun 2020).
Harga Minyak menjadi Penentu
Ada yang lebih menarik pada kinerja keungan EKAD dibanding penjualan yang anjlok 11%.
Apakah itu?
Itu adalah penurunan HPP hingga 17% di tahun yang sama! Karena itulah EKAD masih bisa mencatatkan pertumbuhan gross profit sebesar 1% bahkan pertumbuhan net profit 27% kendati penjualan drop hingga 11%.
Bagaimana mungkin?
Memang pandemi COVID-19 memaksa para pelanggan EKAD di level korporasi untuk membatasi belanjanya. Namun pada saat yang bersamaan, harga komoditas dunia ternyata anjlok labih dulu, bahkan jauh lebih dalam.
Kelebihan supply dan menurunnya demand membuat harga komoditas langsung terjun bebas. Tidak terkecuali harga minyak mentah yang merupakan bahan baku EKAD.
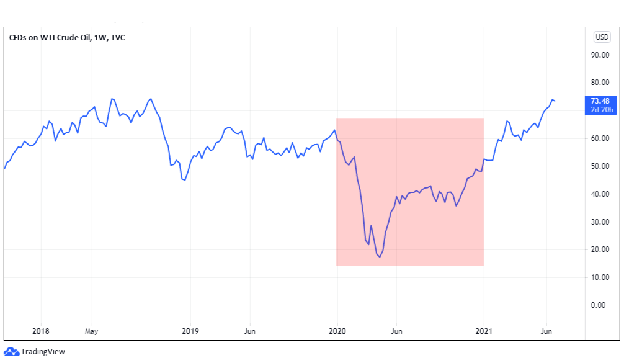
Harga minyak adalah penentunya!
Dalam 10 tahun terakhir sebenarnya EKAD juga pernah beberapa kali "menikmati" turunnya harga bahan baku (HPP) pada laporan keuangannya.
Lihat data lengkap
| Periode / kelompok | Penjualan (%) | HPP (%) | Laba kotor (%) | Laba bersih (%) |
|---|---|---|---|---|
| 2011 | 20 | 34 | 17 | 0 |
| 2012 | 17 | 15 | 23 | 38 |
| 2013 | 9 | 6 | 17 | 8 |
| 2014 | 26 | 30 | 15 | 3 |
| 2015 | 1 | -3 | 13 | 18 |
| 2016 | 7 | -3 | 31 | 87 |
| 2017 | 13 | 22 | 3 | -15 |
| 2018 | 15 | 19 | 5 | -4 |
| 2019 | 2 | 0 | 9 | 3 |
| 2020 | -11 | -17 | 1 | 27 |
| TTM Q1 2021 | -6 | -7 | 2 | 0 |
Transkripsi gambar asli Penjualan-8.png. Pertumbuhan year-on-year. FY dan TTM memiliki cakupan pelaporan berbeda. Seluruh 44 angka mengikuti tabel sumber.
Lihat gambar sumber
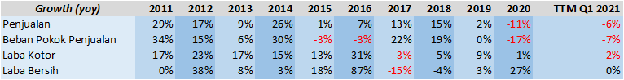
Pada tahun 2015, penurunan HPP sebanyak 3% berdampak positif pada kenaikan laba kotor dan laba bersih yang menyentuh 13% dan 18%, padahal penjualan EKAD hampir stagnan (hanya bertumbuh 1%).
Begitu juga pada tahun 2016 dimana laba kotor naik signifikan dan laba bersih EKAD melonjak 87% akibat terbantu oleh HPP yang turun 3% serta penjualan yang tumbuh hingga 7%.
Pada laporan tahunan 2016 (diterbitkan setelah kuartal 1 2017), manajemen EKAD sempat "meramal" bahwa perusahaan akan menghadapi tantangan akibat harga bahan baku yang stabil di kisaran harga yang lebih mahal.
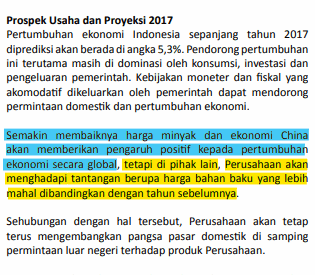
Hasilnya penjualan tahun 2017 memang mampu naik 13% akibat dorongan pertumbuhan ekonomi, namun sayangnya pertumbuhan HPP malah lebih ganas hingga 22%, sangat jauh diatas pertumbuhan penjualan. Sehingga laba bersih EKAD anjlok dalam hingga 15% secara year on year.
Seperti yang bisa kita lihat pada chart diatas, harga minyak dunia sudah naik jauh menyentuh USD 74 per barel setelah sempat berada dibawah USD 20 per barel setahun sebelumnya. Namun kenaikan itu masih belum terefleksikan pada TTM Q1 2021. Dapat dilihat bahwa HPP masih berkurang hingga 7% secara year on year.
Jika ekonomi pada akhirnya stabil dan harga minyak masih terus bertahan pada level saat ini, dapat dipastikan bahwa HPP EKAD akan mengalami kenaikan signifikan seperti pada tahun 2017. Sehingga akan berpengaruh sangat dalam terhadap bottom line EKAD.
Namun kejadian tersebut juga bisa mendongkrak penjualan seperti —lagi-lagi— tahun 2017. Seperti yang kita ketahui, penjualan EKAD secara TTM Q1 2021 pun masih belum bertumbuh positif.
Maka dari itu, jika skenario membaiknya ekonomi tersebut benar-benar terjadi, disparitas antara pertumbuhan penjualan dan pertumbuhan HPP akan sangat berpengaruh terhadap bottom line EKAD di masa depan.
Tentang Growth Story
Investor perlu skeptis setiap kali mendengar cerita growth story yang menarik dan in-line dengan kondisi saat ini. Seringkali, growth story yang paling menarik, ternyata tidak relevan dengan kondisi fundamental perusahaan.
EKAD memang merupakan salah satu leader di pasar pita perekat/lakban.
Di satu sisi, lakban tentunya sangat esensial bagi setiap pelaku usaha e-commerce.
Namun bukan berarti booming e-commerce akan berpengaruh secara langsung pada EKAD. Tidak ada yang menjamin bahwa seluruh pelaku usaha mikro yang berbisnis menggunakan fasilitas e-commerce akan menggunakan lakban merek daimaru.
Lakban adalah komoditas yang dilabeli merek.
Boleh jadi kualitas lakban EKAD nomor wahid. Namun bagi para pelaku usaha mikro dan rumahan: "peduli apa dengan kualitas? Yang penting toh murah. Asalkan lakbannya menempel ya sudah bagus".
Profit EKAD selama ini didapat dari niche market yaitu berbisnis lakban dengan korporasi. Dengan kata lain B2B bukan B2C.
Yang cuan dari kebutuhan lakban pada pelaku usaha mikro justru adalah para peritel yang mendapatkan supply-nya dari EKAD.
Fluktuasi laba EKAD sangat dipengaruhi oleh harga minyak dunia.
Bagaimanapun gejolak makro yang terjadi, bagi EKAD, hirarki tertinggi terletak pada fluktuasi harga minyak.
Bagi seekor big fish in a small pond, EKAD tidak perlu berpindah-pindah kolam. Cukup mengeruk semua jatah makanan yang ada di kolamnya saat ini. Dengan kata lain, menghabiskan jatah pertumbuhan di niche market-nya.
Lagipula EKAD juga masih terus berekspansi dengan menambah jaringan distribusi diseluruh Indonesia.
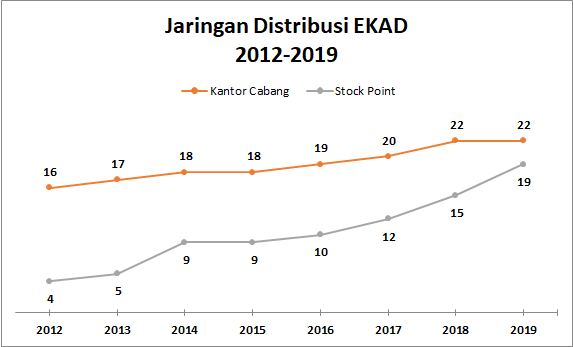
Pada akhirnya sikap skeptis akan melindungi kita dari optimisme berlebihan. Semakin menarik cerita yang dirangkai oleh media dan para analis, justru semakin banyak tugas seorang investor ketika melakukan due diligence.
Di setiap analisis fundamental yang komprehensif, tentu ada reward sepadan yang menanti di akhir. But most importantly, ada sejumlah risiko yang berhasil dimitigasi.
Seperti sebuah quote dari Seth Klarman:
“The point of investing, after all, is not to have a great story to tell; the point of investing is to make money with limited risk.”
Seth Klarman
DISCLAIMER:
Artikel di atas dibuat semata untuk tujuan penyediaan referensi dan edukasi, bukan rekomendasi untuk keputusan keuangan dan investasi tertentu. Setiap pihak bertanggung jawab penuh atas keputusan keuangan dan investasi yang dibuatnya sendiri.
Penulis tidak memiliki posisi di saham EKAD. Analisis dibuat berdasarkan sumber-sumber yang dapat dipertanggungjawabkan dan dimuat sebagaimana adanya.
Sumber & edisi
Naskah oleh Fachry Nuzuli, pertama terbit 1 Juli 2021. Edisi digital: 6 Oktober 2026. Batas informasi: 1 Juli 2021, menggunakan tanggal publikasi sebagai batas atas.
Isi naskah dan urutan pembahasan dipertahankan. Keterangan sumber di setiap visual menjelaskan data yang tersedia. Gambar yang belum tersedia ditandai pada posisinya.
Publikasi asli ↗