High Quality Business
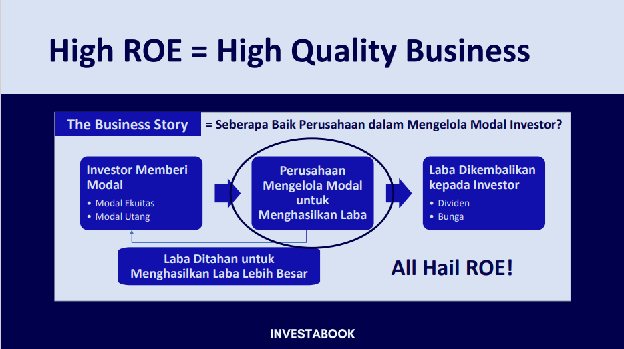
Pada dasarnya, bisnis dibangun dengan tujuan penciptaan value bagi pemegang saham. Bisnis yang mampu menciptakan value kepada pemegang sahamnya adalah bisnis yang —tentu saja— berkualitas.
Maka dari itu, bisnis yang berkualitas tinggi adalah bisnis yang mampu memberikan imbal hasil yang (juga) tinggi terhadap ekuitas pemegang saham*.* Dengan kata lain, High Return on Equity (High ROE).
High ROE, adalah bukti bahwa bisnis tersebut mampu menunaikan tugas utamanya, yaitu value creation bagi pemegang saham.
Karena itulah, kami sepakat bahwa ROE adalah North Star Metric dalam mengukur kualitas sebuah bisnis.
Berangkat dari pemahaman tersebut, dapat dikatakan bahwa CPIN adalah bisnis yang high quality.
Ketika ekonomi Indonesia sedang booming (2010-2013), CPIN menghasilkan ROE superior dengan rata-rata 40% per tahun.
Pun ketika memasuki tahun 2014 kala ekonomi Indonesia mulai mengalami bust (perlambatan), CPIN masih mampu menjaga ROE di atas 15%.
Jangan pula melewatkan ketangguhan CPIN di tahun 2020. Ketika pandemi COVID-19 memaksa ekonomi untuk (lagi-lagi) mengalami kemunduran bahkan resesi, justru CPIN masih mampu mencatatkan ROE 17%.
Sungguh catatan yang fantastis!
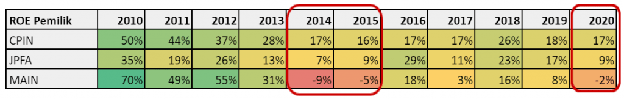
Kami percaya bahwa bisnis yang berkualitas bukan hanya dilihat dari profitabilitasnya ketika makro ekonomi sedang mengalami ekspansi.
Namun juga dilihat ketika makro ekonomi sedang mengalami cobaan seperti perlambatan ataupun resesi.
Walaupun nature dari sektor poultry tergolong siklikal, CPIN tetap mampu menjaga rasio profitabilitasnya di atas 15% dalam 10 tahun terakhir.
CPIN adalah Less Cyclical Business in Cyclical Industry.
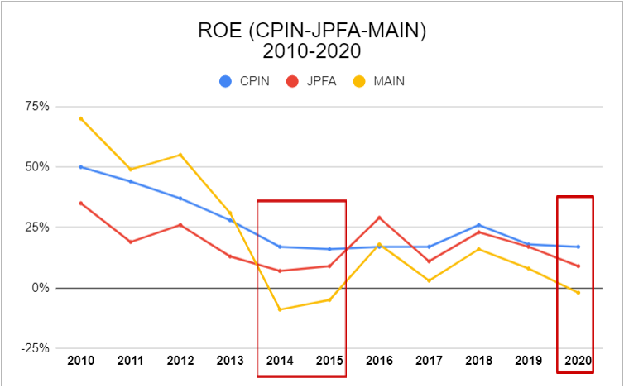
Grafik di atas cukup untuk menjadi bukti awal bahwa CPIN memiliki kualitas bisnis yang exceptional!
Bedah ROE-nya dengan Analisis DuPont
Analisis DuPont adalah cara untuk mendekomposisi rasio profitabilitas seperti ROE, ROIC dan ROA.
Dengan analisis DuPont, kita dapat memahami apa yang menjadi sumber profitabilitas perusahaan.
Analisis ini membongkar ROE menjadi 3 unsur pembentuknya yaitu NPM, Asset Turnover dan Financial Leverage.
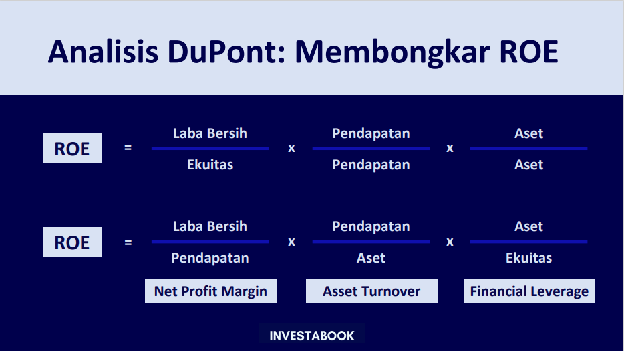
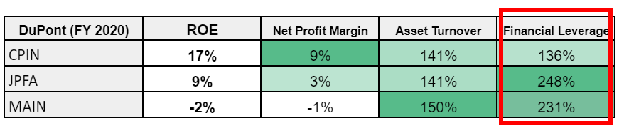
Thanks to DuPont Analysis, kita jadi bisa mengetahui bahwa profitabilitas CPIN yang tergolong superior tersebut disumbangkan oleh Net Profit Margin 9%, Asset Turnover 141% dan Financial Leverage 136%
CPIN · ROE dilaporkan: 17%
ROE dari angka naskah = 9% × 1,41 × 1,36
Tabel sumber FY2020
| Perusahaan | ROE (%) | NPM (%) | Asset turnover (%) | Financial leverage (%) |
|---|---|---|---|---|
| CPIN | 17 | 9 | 141 | 136 |
| JPFA | 9 | 3 | 141 | 248 |
| MAIN | -2 | -1 | 150 | 231 |
Transkripsi tabel asli CPIN-5.png. Perkalian rasio yang dibulatkan dapat berbeda dari ROE yang dilaporkan. Contoh CPIN: 9% × 1,41 × 1,36 = 17,26%, sedangkan tabel mencatat 17%. Perubahan kontrol merupakan skenario, bukan data historis.
Lihat gambar sumber
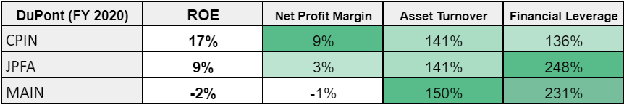
NPM-nya yang hanya menyentuh angka 9% memang terlihat kecil, namun sebenarnya lumrah terjadi pada bisnis dengan produk komoditas yang tidak punya diferensiasi yang signifikan.
Dengan NPM "kecil" tersebut, ternyata CPIN mampu memutar aset (Asset Turnover) sebanyak 1,4 kali setahun. Dengan kata lain, NPM 9% tersebut diulang sebanyak 1,4 kali dalam setahun.
Hal ini dapat terjadi karena CPIN menjalankan bisnis yang Capital Light atau tidak padat modal. Dapat dilihat dari kombinasi Asset Turnover sejumlah 1,4 kali dengan financial leverage yang hanya 1.3 kali.
Di sektor yang sama, JPFA dan MAIN yang merupakan pesaing terdekat CPIN ternyata memiliki financial leverage yang jauh lebih tinggi (hampir 2 kali lipat). Menjadikan keduanya terlihat seperti bisnis yang capital intensive atau padat modal.
Kesimpulan yang didapat dari analisis DuPont adalah:
"CPIN menjual produk komoditi dengan margin tidak terlalu tebal. Namun CPIN mampu menjalankan proses bisnis tersebut dengan efisien. Sehingga compound return yang didapat CPIN setiap tahunnya menjadi superior."
Angka berbicara. Profitabilitas CPIN terbukti berada cukup jauh diatas 2 pesaingnya pada sektor yang sama.
Ternyata walaupun ada 2 perusahaan besar yang menjalankan model bisnis serupa, profitabilitas CPIN masih belum bisa ditiru seutuhnya.
Ini adalah bukti nyata keberadaan economic moat pada salah satu industri di Indonesia.
"Economic Moat yang baik itu layaknya parit yang dalam ke bawah (memberikan imbal hasil yang tinggi) dan membentang lebar (bisa bertahan dalam jangka waktu panjang)."
Economic moat tentu harus deep (dalam). Jika tidak cukup dalam, maka lebih baik disebut economic puddle (kubangan) daripada economic moat (parit).
Profitabilitas CPIN yang terus tinggi dan stabil dalam 10 tahun terakhir bisa menjadi bukti bahwa CPIN menjalankan bisnis dengan economic moat yang dalam (memberikan imbal hasil yang tinggi).
Namun kita masih harus melihat, selain kedalamannya, apakah economic moat CPIN juga membentang lebar?
Wide Economic Moat: Low Cost Leadership
Perusahaan yang memiliki low cost leadership dapat menjual produknya dengan mahal menggunakan struktur biaya yang lebih murah. Entah karena bahan baku yang berbiaya murah, pernjanjian eksklusif dengan pemasok, atau justru keunikan operasi bisnis yang "memastikan" keberadaan pembeli yang mempunyai willingness to pay yang tinggi.
Selain dari keunikan bisnis yang cukup sulit dideteksi tersebut, ada juga ciri-ciri low cost leadership yang lebih jelas terlihat seperti skala ekonomi (economies of scale). Yaitu fenomena menurunnya biaya produksi per unit saat terjadi peningkatan volume produksi.
Melalui analisis kualitatif yang komprehensif, kami mengatakan bahwa CPIN memiliki kekuatan dari segi low cost leadership dengan keunikan operasi bisnis serta economies of scale.
1. Keunikan Model Bisnis Terintegrasi
Ketika berbicara bahan baku pada beberapa sektor bisnis lain, mungkin kita bisa langsung membayangkan dengan sangat jelas.
Bahan baku industri rokok adalah tembakau.
Bahan baku industri perbankan adalah uang (dana pihak ketiga atau modal inti).
Namun ketika berbicara tentang CPIN, bahan bakunya tidak begitu straight forward. Itu karena model bisnis terintegrasinya yang unik. Akibatnya, value chain dari CPIN pun cukup sulit untuk dipahami.
Dalam setiap segmen bisnisnya, ada barang setengah jadi yang "dioper" ke segmen lain dan menjadi bahan baku.
- Bahan baku segmen Pakan Ternak adalah Jagung
- Bahan baku segmen DOC adalah Pakan Ternak
- Bahan baku segmen Broiler adalah DOC dan Pakan Ternak
- Bahan baku segmen Makanan Olahan adalah Broiler
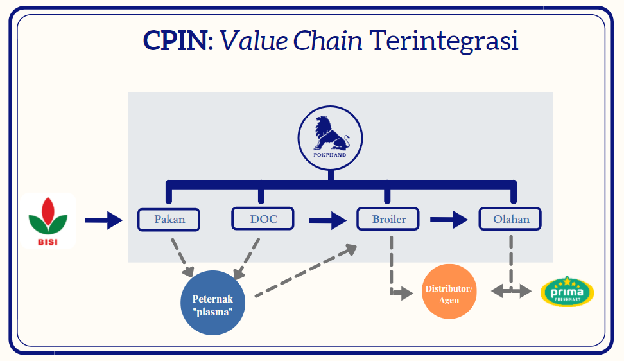
Faktor keberadaan pihak lain (pihak berelasi ataupun ikatan kerjasama) juga punya kontribusi besar dalam value chain CPIN.
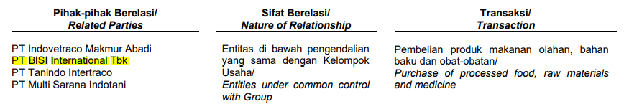
Bahan baku pakan ternak (jagung) disuplai oleh petani binaan PT BISI International Tbk (BISI) yang merupakan pihak berelasi dibawah pengendalian yang sama.
Ada juga pihak dengan ikatan kerjasama dalam hubungan kemitraan usaha yang disebut Peternak "Plasma".
Peternak "Plasma" adalah pemilik lahan dan kandang ayam pribadi yang telah menyepakati perjanjian kemitraan khusus dengan CPIN.
Sebagai bagian dari kemitraan, CPIN menyediakan bahan baku kepada peternak (Pakan ternak dan DOC/Day Old Chick). DOC akan diternak oleh para peternak "plasma" sampai cukup usianya untuk menjadi ayam pedaging (broiler).
Nantinya, broiler dari peternak "plasma" akan dibeli kembali oleh CPIN untuk dijual kepada jaringan distributor dan agen.
Di sini dapat kita lihat kehebatan manajemen CPIN dalam berbisnis*.*
CPIN diwajibkan membeli broiler —produk dengan margin laba tipis— dari peternak plasma. In exchange, peternak plasma wajib membeli pakan ternak dan DOC —yang jelas-jelas margin labanya lebih tebal— dari CPIN.
Tidak berhenti sampai di situ, proses bisnis CPIN masih berlanjut. Selain menjual broiler kepada distributor dan agen, CPIN juga memanfaatkan sisa broiler untuk menjadi bahan baku segmen makanan olahan.
Proses pengolahan ini dilakukan sendiri oleh CPIN. Output dari segmen makanan olahan dilabel dengan ekuitas merek "FIESTA" dan "Champ".
Setelah itu, produk makanan olahan dijual kepada disributor (eksternal dan pihak berelasi).
Distributor dari pihak berelasi adalah PT Primafood International yang merupakan pemilik outlet "Prima Freshmart" sekaligus anak usaha CPIN dengan kepemilikan langsung (direct ownership).
Distributor eksternal dan "Prima Freshmart"-lah yang menjamin produk CPIN bisa sampai ke konsumen akhir.
Value chain CPIN yang unik ini bisa profitable karena terintegrasi penuh dan disertai dengan hubungan khusus (antar pihak berelasi atau ikatan kontrak) pada setiap segmen bisnisnya. Sehingga ada jaminan bahwa produk dari masing-masing segmen bisnis pasti akan terjual.
Keberadaan "pembeli pasti" dengan willingness to pay yang tinggi di setiap segmen bisnis adalah kekuatan dari CPIN yang sangat sulit untuk ditiru oleh kompetitornya.
Ini juga yang dapat menjelaskan tingginya profitabilitas CPIN bahkan saat ekonomi makro melambat atau resesi sekalipun.
2. Economies of Scale
Selain keunikan model bisnisnya, CPIN juga memiliki keunggulan dari skala ekonomi yang besar. Ada dua keunggulan bagi perusahaan yang memiliki skala (operasi bisnis) yang besar.
Pertama, perusahaan dapat membeli bahan baku dengan harga lebih murah karena volume pembelian yang besar. Kedua, perusahaan dapat mengurangi fixed cost dalam melakukan produksi.
Sehingga paradoksnya adalah: "semakin besar volume produksi, justru semakin rendah biaya produksinya."
Market Leader
Pertanda pertama dari economies of scale adalah posisi CPIN di market.
Per tahun 2020, CPIN adalah market leader untuk segmen bisnis pakan ternak (feed production) dan ayam umur sehari (DOC/Day Old Chick).
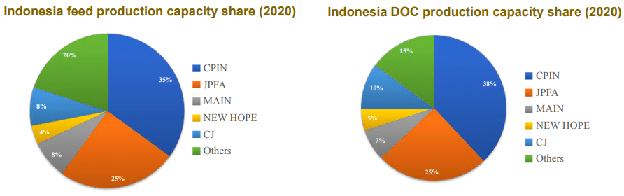
Sepertinya kita sudah tau apa rahasia CPIN sehingga bisa memimpin pangsa pasar pakan dan DOC.
Peternak Plasma!
Giant Size Revenue
Efek samping dari menjadi market leader adalah angka pendapatan (revenue) yang sangat besar.
Ini adalah pertanda kedua sekaligus pembuktian bahwa skala ekonomi dan operasi bisnis CPIN jauh lebih besar dibanding kometitiornya.
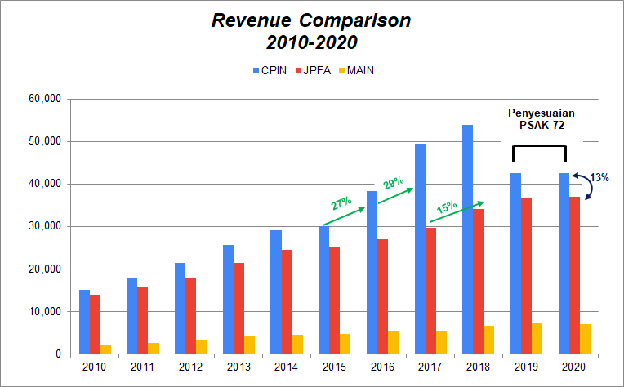
Untuk tahun 2019 dan 2020, penurunan pendapatan (revenue) bukan diakibatkan oleh penurunan kinerja. Melainkan karena penyesuaian pencatatan mengikuti kebijakan PSAK 72.
Penjelasan dari CPIN sendiri dapat dilihat pada 2 surat yang diterbitkan pada 4 Juni 2021 dan 8 Juni 2021.
Setelah penyesuaian PSAK 72, JPFA hampir berhasil mengimbangi total revenue milik CPIN. Namun, perlu diingat bahwa semakin besar ukuran perusahaan, semakin sulit pula bagi perusahaan untuk berekspansi dengan kecepatan yang sama.
Walaupun begitu, total revenue JPFA sebenarnya masih tertinggal 13%. Dengan kata lain, untuk mengimbangi revenue CPIN —dengan asumsi CPIN tidak mengalami pertumbuhan— revenue JPFA harus bertumbuh setidaknya 13% dalam setahun. Sangat sulit, mengingat growth rate >13% hanya pernah dicatatkan sekali (15% pada 2018) oleh JPFA setelah makro ekonomi Indonesia mengalami perlambatan.
Di satu sisi, CPIN masih sanggup mencatatkan growth rate hingga 27% (2016) dan 29% (2017) pada jangka waktu yang sama.
Tampaknya, CPIN masih akan menikmati posisinya sebagai market leader untuk waktu yang lebih lama.
Heavier in Revenue**, Lighter in Capital**
Apa yang mengakibatkan kinerja CPIN terlihat seperti capital light business namun JPFA dan MAIN terlihat lebih capital intensive?
Jawabannya adalah, economies of scale.
Kedudukan sebagai market leader dan memiliki pendapatan jauh lebih besar dibandingkan kompetitornya, memudahkan CPIN untuk menjalankan bisnis dengan capital sekecil mungkin.
Manajemen CPIN sudah nyaman dengan posisi financial leverage yang cenderung rendah di kisaran 136%
Tidak seperti CPIN yang sudah nyaman dengan posisinya, JPFA dan MAIN justru masih harus mengejar ketertinggalan dengan berekspansi secara jorjoran.**
Alhasil, mereka membutuhkan capital yang jauh lebih besar.
Karena itulah JPFA dan MAIN kebablasan dengan financial leverage yang cukup tinggi, masing-masing 248% dan 231%
Lihat data lengkap
| Periode / kelompok | Financial leverage (%) | ROE dilaporkan (%) | Net profit margin (%) | Asset turnover (%) |
|---|---|---|---|---|
| CPIN | 136 | 17 | 9 | 141 |
| JPFA | 248 | 9 | 3 | 141 |
| MAIN | 231 | -2 | -1 | 150 |
Transkripsi gambar asli CPIN-10.png. Financial leverage adalah aset dibagi ekuitas; 136% setara 1,36×. Seluruh kolom tabel tersedia. Angka rasio yang dibulatkan dapat menghasilkan ROE hitungan berbeda dari ROE yang dilaporkan.
Lihat gambar sumber
Sebenarnya financial leverage yang tinggi dengan maksud mengejar ekspansi tidak sepenuhnya buruk bagi keberlangsungan bisnis. Akan tetapi ketika makro ekonomi sedang tertekan, downside yang dapat ditimbulkan bisa berkali lipat lebih parah.
Seperti yang terjadi pada tahun 2020, financial leverage yang tinggi tersebut sangat mempengaruhi bottom line dari JPFA dan MAIN.
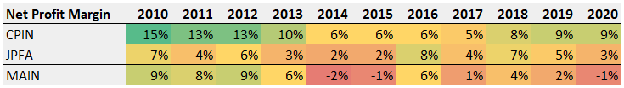
Dapat dilihat, CPIN tampil cemerlang dengan NPM (Net Profit Margin) di angka 9%. Padahal kompetitor terdekatnya terseok-seok dengan margin sangat kecil bahkan kerugian.
Efek Bola Salju
Efek bola salju adalah metafor yang digunakan untuk menjelaskan sebuah proses kecil yang bila diulang terus menerus, lama kelamaan akan menjadi besar dan kuat. Layaknya guliran bola salju kecil yang menggelinding dari atas bukit namun terus membesar dalam perjalanannya menuju ke dasar bukit.
“Satu efek positif, meningkatkan efek positif setelahnya, yang akan meningkatkan lagi efek positif setelahnya, dan begitu seterusnya.”
Dalam perjalanan bisnisnya, CPIN berhasil menikmati efek bola salju tersebut. Hasil kerja luar biasa yang menjadikan 1+1=3!
Kira-kira begini kronologi efek bola salju CPIN:
- Manajemen CPIN menjalankan perusahaan dengan model bisnis yang unik demi mengamankan keuntungan disetiap segmen bisnis turunannya. Menjadikan segmen bisnis CPIN sangat profitable!
- Segmen bisnis yang pasti profitable tersebut menjadikan CPIN selalu resilient bahkan ketika makro ekonomi sedang mengalami perlambatan!
- Manajemen yang sama juga mengalokasikan capital dengan cerdas sehingga ketangguhan CPIN dapat ter-compound dari tahun ke tahun!
- Pendapatan per tahun pun terus tumbuh dan menjadikan skala ekonomi CPIN sangat besar. Bahkan dikenal sebagai market leader dengan market share sangat besar di tiap segmen bisnisnya!
- Dengan skala ekonomi yang besar, CPIN justru mendapat diskon yang kita sebut sebagai economies of scale. Fenomena dimana peningkatan volume penjualan disusul oleh penurunan biaya produksi. Menjadikan CPIN semakin profitable!
- Economies of scale CPIN yang lebih besar tersebut menjadi bantalan yang menjaga rasionalitas manajemen sehingga tetap menjaga posisi leverage pada batas wajar, yang pada akhirnya menebalkan bottom line CPIN!
1+1+1+1+1+1=15!
CPIN: The All Round Player
Seperti yang sudah kami bahas pada artikel "Game of Future: Cyclicality Sektor Poultry vs Peluang Hilirisasi," cepat atau lambat para peternak broiler harus beralih ke segmen makanan olahan yang termasuk dalam industri pascapanen. Karena dapat meminimalisir risiko fluktuasi harga komoditas sekaligus berpotensi memberikan profit margin yang lebih tebal.
Akan tetapi sebelum perusahaan lain ready untuk mengantisipasi potensi besar ini, manajemen CPIN justru sudah bertindak dengan memaksimalkan capital expenditure tahun 2020 untuk segmen makanan olahan.
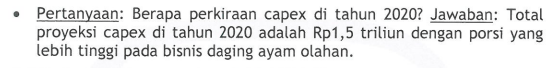
Tampaknya manajemen CPIN sudah mulai tergiur dengan profitabilitas tinggi yang mampu dihasilkan oleh segmen makanan olahan.
Segmen makanan olahan CPIN memang sudah profitable dengan ekuitas merek "FIESTA" dan "Champ".
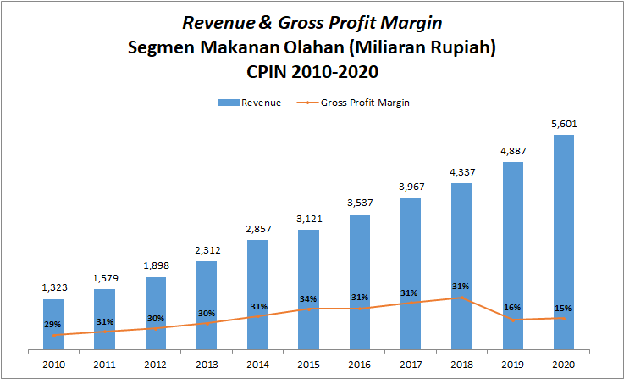
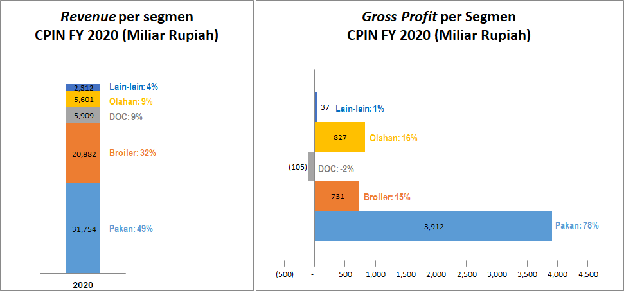
Kinerja segmen ini semakin terbukti pada tahun 2020 ketika berhasil menyumbangkan 16% terhadap total gross profit padahal hanya mewakili 9% total revenue.
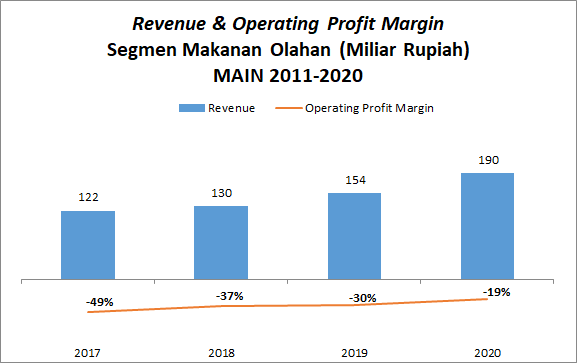
CPIN sudah menikmati hasil dari segmen makanan olahan. Berbeda dengan JPFA dan MAIN yang masih cenderung merugi.
Di saat perusahaan lain bersusah payah untuk mengejar skala ekonominya, CPIN hanya perlu melenggang di sekitar benteng yang sudah dibangunnya sejak lama. Masih terlindungi oleh parit dalam yang membentang sangat lebar di sekeliling bentengnya.
Saat perusahaan lain baru mulai memperkuat persenjataan untuk memaksimalkan potensi masa depan, CPIN sudah lebih dulu settle bahkan bisa profitable.
CPIN adalah bisnis all rounder.
CPIN mampu catch up saat ekonomi ekspansif, namun tetap profitable saat ekonomi mengalami perlambatan.
CPIN mampu bertahan melawan cyclicality sektor poultry, namun sudah pasang badan untuk melakukan hilirisasi sektor poultry.
Mau sekarang atau nanti?
Mau barang mentah atau barang jadi?
Yang manapun, boleh!
DISCLAIMER:
Artikel di atas dibuat semata untuk tujuan penyediaan referensi dan edukasi, bukan rekomendasi untuk keputusan keuangan dan investasi tertentu. Setiap pihak bertanggung jawab penuh atas keputusan keuangan dan investasi yang dibuatnya sendiri.
Penulis tidak memiliki posisi di saham CPIN, JPFA dan MAIN. Analisis dibuat berdasarkan sumber-sumber yang dapat dipertanggungjawabkan dan dimuat sebagaimana adanya.
Sumber & edisi
Naskah oleh Fachry Nuzuli, pertama terbit 17 Juni 2021. Edisi digital: 6 Oktober 2026. Batas informasi: 17 Juni 2021, menggunakan tanggal publikasi sebagai batas atas.
Isi naskah dan urutan pembahasan dipertahankan. Keterangan sumber di setiap visual menjelaskan data yang tersedia. Gambar yang belum tersedia ditandai pada posisinya.
Publikasi asli ↗